コツコツfire目指す

お得に生活するために紹介します

三菱HCキャピタル(8593)銘柄カルテ — 26期連続増配・優待なし。取得利回り6.93%の記録(実額公開)

 リースを中核とする総合アセット企業・三菱HCキャピタル(8593)の銘柄カルテです。736円で300株取得した筆者が、評価損益(+171,600円/+77.7%)・配当推移(過去10期超・会社公式で26期連続増配)・還元方針(配当一本)・2027年3月期予想(1株51円・前期比+5円)を実額で記録します。優待はありません。投資助言ではありません。

私の23銘柄の中で、増配の記録がいちばん長いのは三菱HCキャピタルです。会社の公式ページに「これまで26期連続増配を継続しており、27期連続の増配をめざします」と明記されています。三菱HCキャピタルIR

株主優待は実施しておらず、還元は配当一本です。それでも私の取得単価736円に対する配当利回りは6.93%(2027年3月期予想ベース)に達しています。この記事は、事業の概要から、私の取得・評価損益、配当の推移、還元方針までを1枚にまとめた「銘柄カルテ」です。

※この記事は個人の投資記録であり、投資助言ではありません。売買の判断はご自身でお願いします。


三菱HCキャピタルとは何をしている会社か

IT機器、製造設備、建設機械のほか、自動車、航空機、海上コンテナなどのリースや、再生可能エネルギー、不動産事業など、幅広い分野で事業を展開する総合アセット企業です。国内外20カ国以上のネットワークを持ち、2025年3月末の資産残高は10.9兆円(海外62%・国内38%)です。三菱HCキャピタルIR

事業は「国内カスタマーソリューション/環境エネルギー/不動産/モビリティ/航空/ロジスティクス/海外カスタマー」の7セグメントに分かれています。三菱HCキャピタルIR 時価総額は約1.9兆円で、私の保有銘柄では最大級の大型株です。株探

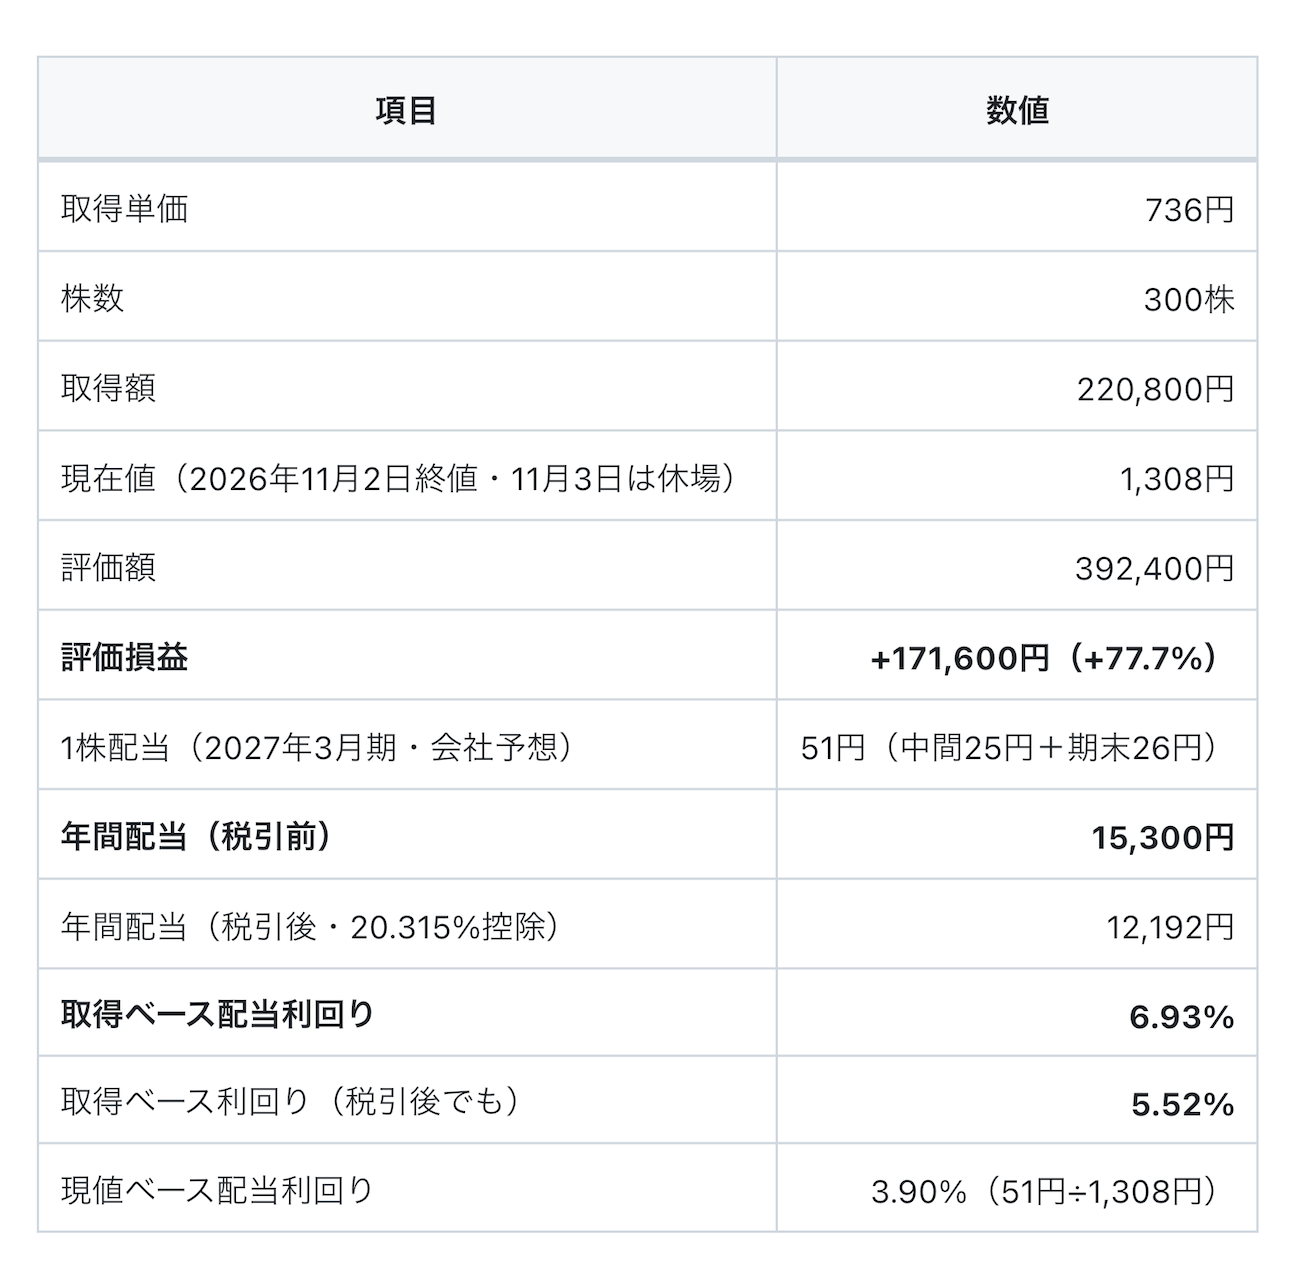
私の保有記録(実額)
f:id:joppal:20261107161724p:image

出典: 株価は株探、配当予想はYahoo!ファイナンス。評価損益は未実現の数値です。23銘柄全体の中での位置づけは5本目のポートフォリオ全公開にまとめています。

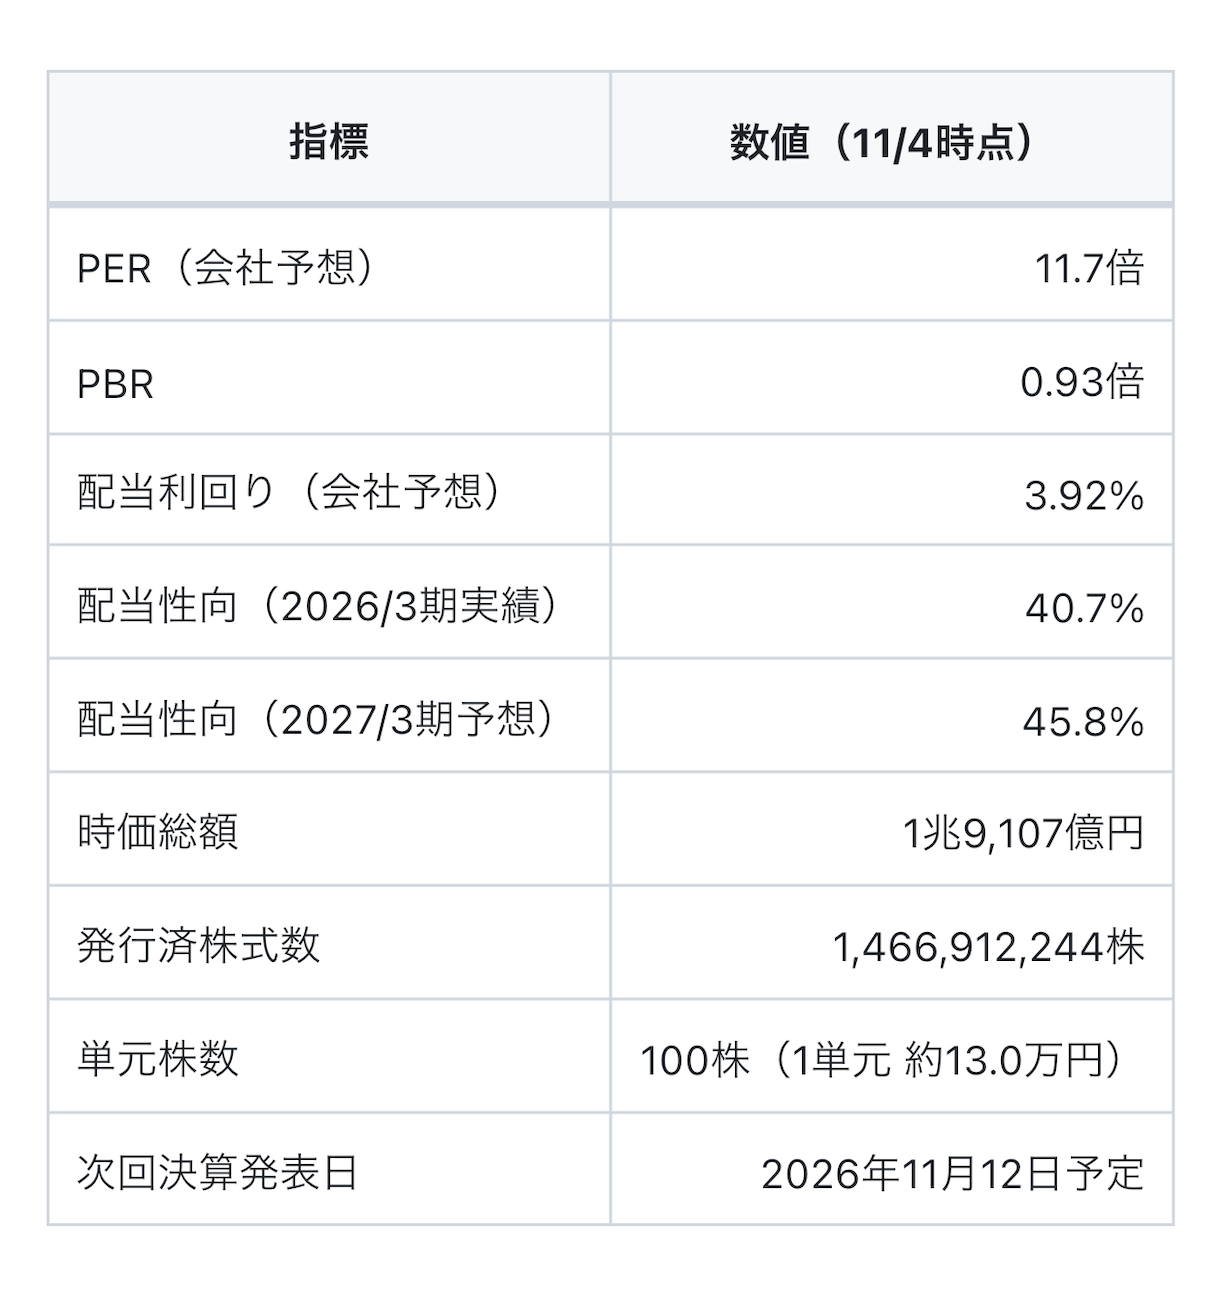
指標一覧
f:id:joppal:20261107161800p:image

出典: 株探 Yahoo!ファイナンス 三菱HCキャピタルIR

PBR0.93倍と純資産割れの水準である点は、金融セグメントを含む銘柄として覚えておくべき特性です(6本目のINPEXと同じく1倍を下回っています)。

配当の推移 — 会社公式で「26期連続増配」
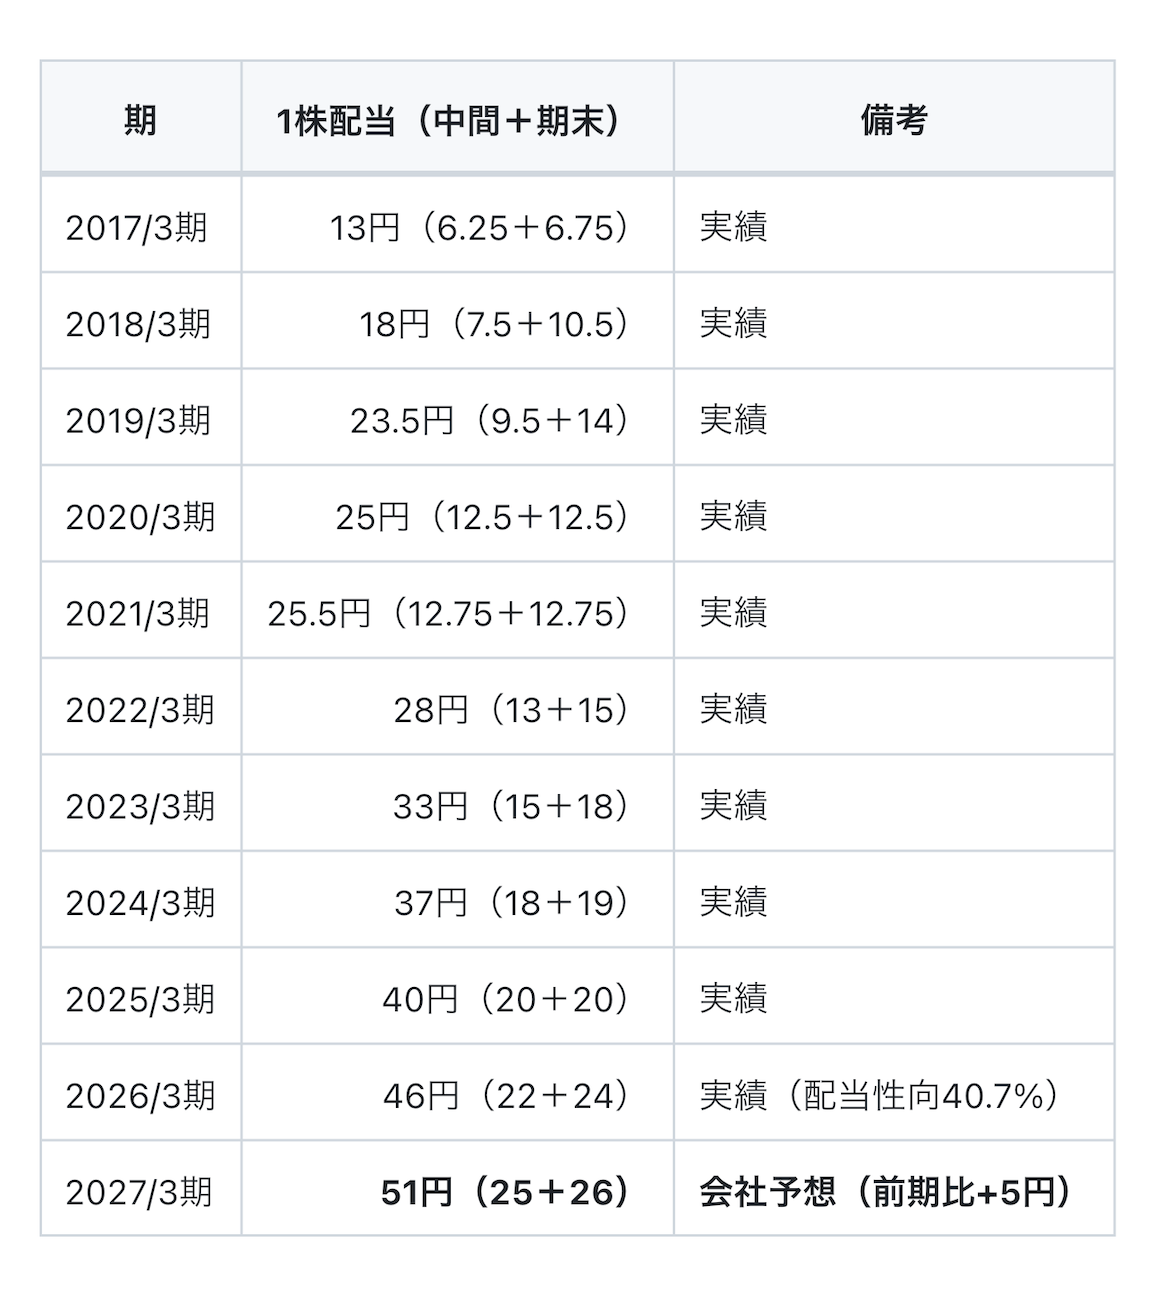
f:id:joppal:20261107161847p:image

出典: Yahoo!ファイナンス 配当情報、配当性向の推移は三菱HCキャピタルIR

※会社の注記により、経営統合前の期は三菱UFJリースの実績に基づきます(「26期連続増配」も会社がこの前提で公表している数字です)。三菱HCキャピタルIR

この表が示す事実は3つです。

1. 減配の行が1つもない — 以前のINPEX(赤字で減配)や以前のシチズン時計(赤字で5円まで縮小)と違い、10期並べて増配・維持しかありません。「26期連続」は会社自身が公式に掲げている記録です 三菱HCキャピタルIR
2. 2017/3期の13円→2027/3期予想51円で約3.9倍 — 以前のオリックス(78円→187.36円・約2.4倍)より増配ペースが速い
3. 増配の背景は配当性向の引き上げ — 純利益1,622億円(1株益113.0円)に対する性向は40.7%でしたが、2027/3期は純利益1,600億円(1株益111.6円)の微減予想でありながら性向を45.8%まで上げて51円の増配を計画しています(同社の表と予想から算出)。利益連動だけなら増配になる局面も、性向の引き上げで増配を続けている構造です

支払いの実績として、2026年3月期期末配当(1株24円)の支払開始日は2026年6月8日でした。三菱HCキャピタルIR 次の手元入りは中間配当25円(予想・12月支払)です。

2027年3月期 — 業績予想
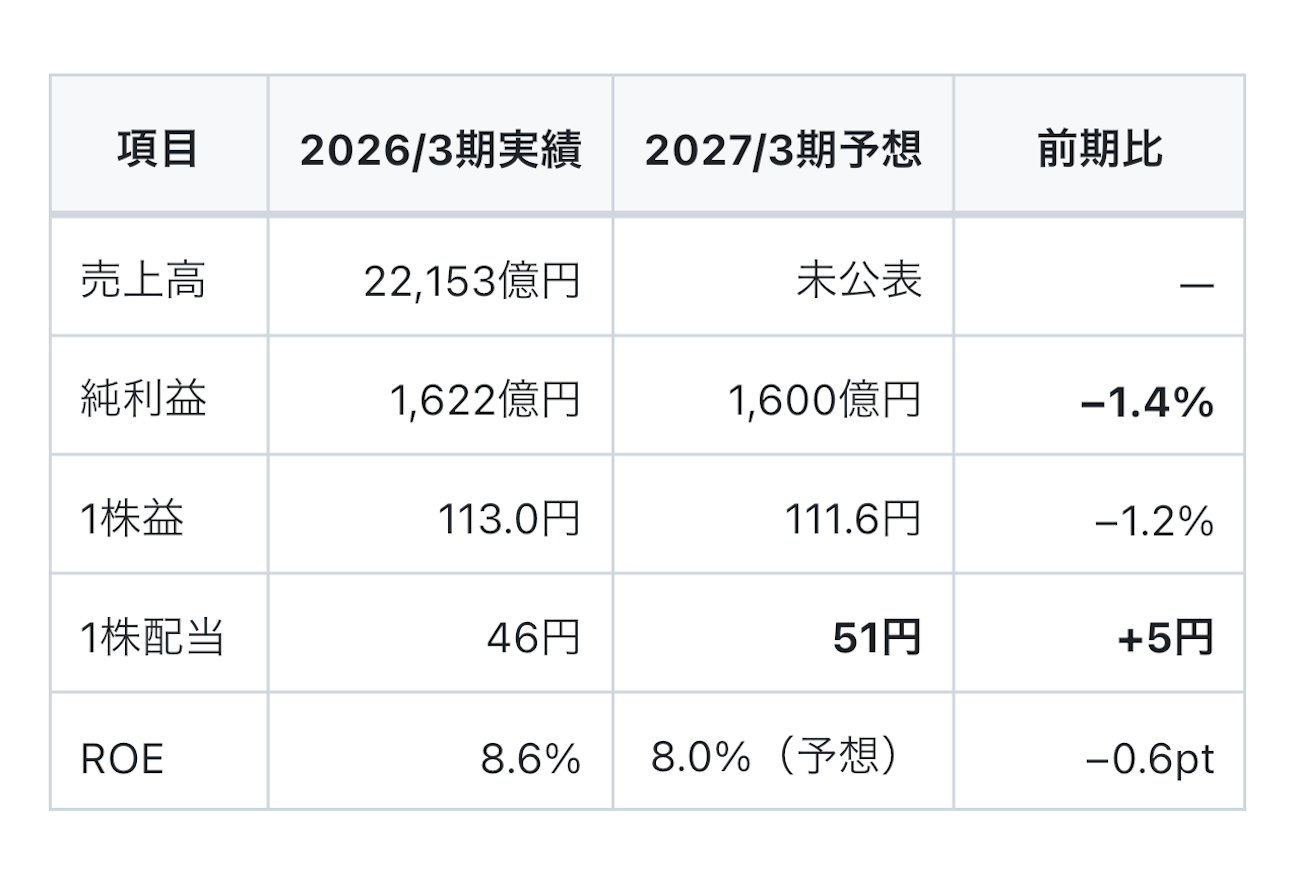
f:id:joppal:20261107162032p:image

出典: 株探 三菱HCキャピタルIR

予想は会社予想です。純利益は一時要因を除けば実質的な増益という見方もありましたが kabutan、表上は微減予想です。その中で増配を続けている点が、この銘柄の還元姿勢の核心です。

優待なし — 還元は配当一本

株主優待は実施していません。会社のFAQには「現在実施しておりません」とあり 三菱HCキャピタルFAQ、還元について会社は「当社の株主還元は配当によって行うことを基本としています」と明記しています。三菱HCキャピタルIR

「優待なしでも勝てるのか」への答え(この銘柄の分)

このシリーズで並べてきた「優待なし×配当一本」の実例に、4つ目が並びます。

- バルカー: 優待なし・還元性向50%目標(会社方針)
- シチズン時計: 優待なし・DOE5.0%以上(会社方針)・赤字からの復配
- INPEX: 優待は400株以上のみ・累進配当+自社株買い
- 三菱HCキャピタル: 優待なし・26期連続増配(会社公式)

シチズンが「赤字からの復配」の実例だとすれば、三菱HCキャピタルは「減配を1度も経験しない増配の継続」の実例です。優待の額面ではなく、還元方針の明確さとその実行記録を見る——それが23銘柄を並べた結果の結論で、この銘柄はその最も分かりやすい証拠になっています。

よくある質問

Q. 株主優待は本当にないのですか?
ありません。会社FAQと各社の優待情報サイトで確認できます。三菱HCキャピタルFAQ

Q. 増配は今後も続きますか?
会社が「27期連続の増配をめざす」と公表しており、2027年3月期は51円(前期比+5円)の予想です。三菱HCキャピタルIR ただし予想の実現が前提で、保証はありません。

Q. 業績が微減予想なのに、なぜ増配できるのですか?
配当性向を40.7%から45.8%(予想)へ引き上げるためです。これは同社の配当性向推移表と予想値から読み取れる構造です。三菱HCキャピタルIR

Q. ここから買っても良いですか?
助言ではありません。私は取得単価・連続増配の記録・還元方針を記録しているだけで、購入を勧める意図はありません。

まとめ

- 取得736円×300株 → 11月2日終値1,308円で+171,600円(+77.7%)
- 配当は2017/3期13円→2027/3期予想51円で約3.9倍、減配なし・会社公式で26期連続増配を継続中
- 微減益予想の中で配当性向を引き上げて増配する、という還元構造
- 優待なし・配当一本。優待なし4社の比較でも最長の連続増配記録
- 次回は11月12日予定の第2四半期決算で、中間配当25円の進捗を確認

免責事項

本記事は筆者個人の投資記録であり、特定銘柄の売買を推奨するものではありません。記載内容は執筆日時点の情報で、正確性を期していますが保証はありません。配当予想・業績予想は会社が公表した予想値であり、実績を保証するものではありません。評価損益は未実現の数値です。連続増配の記録は会社の公表値(経営統合前は三菱UFJリース実績に基づく)です。投資判断はご自身の責任でお願いします。

※株価基準日: 2026年11月2日終値(11月3日は休場・株探)/執筆日: 2026年11月4日
シチズン時計(7762)銘柄カルテ — 赤字から配当10倍。優待なし・取得利回り9%の記録(実額公開)

f:id:joppal:20261104113712p:image

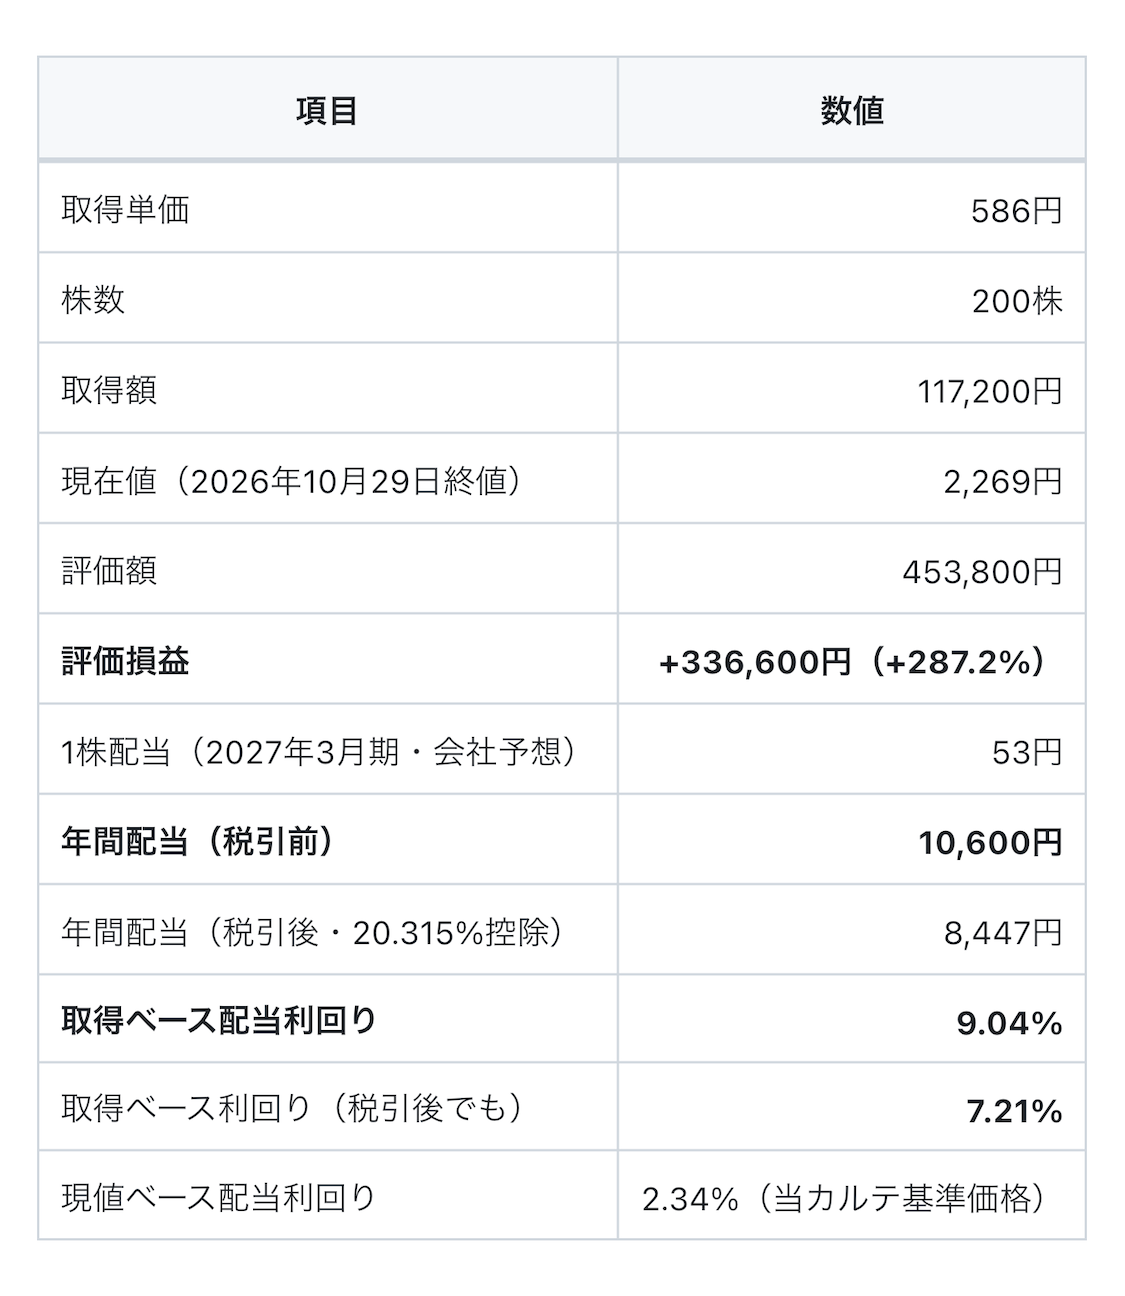
腕時計メーカー・シチズン時計(7762)の銘柄カルテです。586円で200株取得した筆者が、評価損益(+336,600円/+287.2%)・配当推移(赤字期5円→53円予想の復配全程)・還元方針(DOE5.0%以上)・2026年8月の上方修正を実額で記録します。優待はありません。投資助言ではありません。

私の23銘柄のうち、シチズン時計は「いちばん底が深かった銘柄」です。最終赤字を2年続け、配当は1株5円まで縮小しました。それが今期、予想ながら53円まで戻しています。

この銘柄は株主優待を一切実施しておらず、還元は配当一本です。それでも私の取得単価586円に対する配当利回りは9%超に達しています。この記事は、事業の概要から、私の取得・評価損益、赤字期を含む配当の推移、還元方針までを1枚にまとめた「銘柄カルテ」です。

※この記事は個人の投資記録であり、投資助言ではありません。売買の判断はご自身でお願いします。


東証プライム上場の精密機器業で、腕時計の製造・販売が主力です。自社ブランドは「CITIZEN」のほか、ATTESA、TSUYOSA、BULOVA(ブローバ)、プロマスターなど。松井証券 みんかぶ

時計事業のほか工作機械事業などを持ち(決算短信の事業区分)、2026年8月には通期業績を上方修正しています(後述)。発行済株式数は2億4,600万株です。みんかぶ

私の保有記録(実額)

f:id:joppal:20261104112559p:image

出典: 株価はYahoo!ファイナンス。評価損益は未実現の数値です。23銘柄全体の中での位置づけは5本目のポートフォリオ全公開にまとめています。

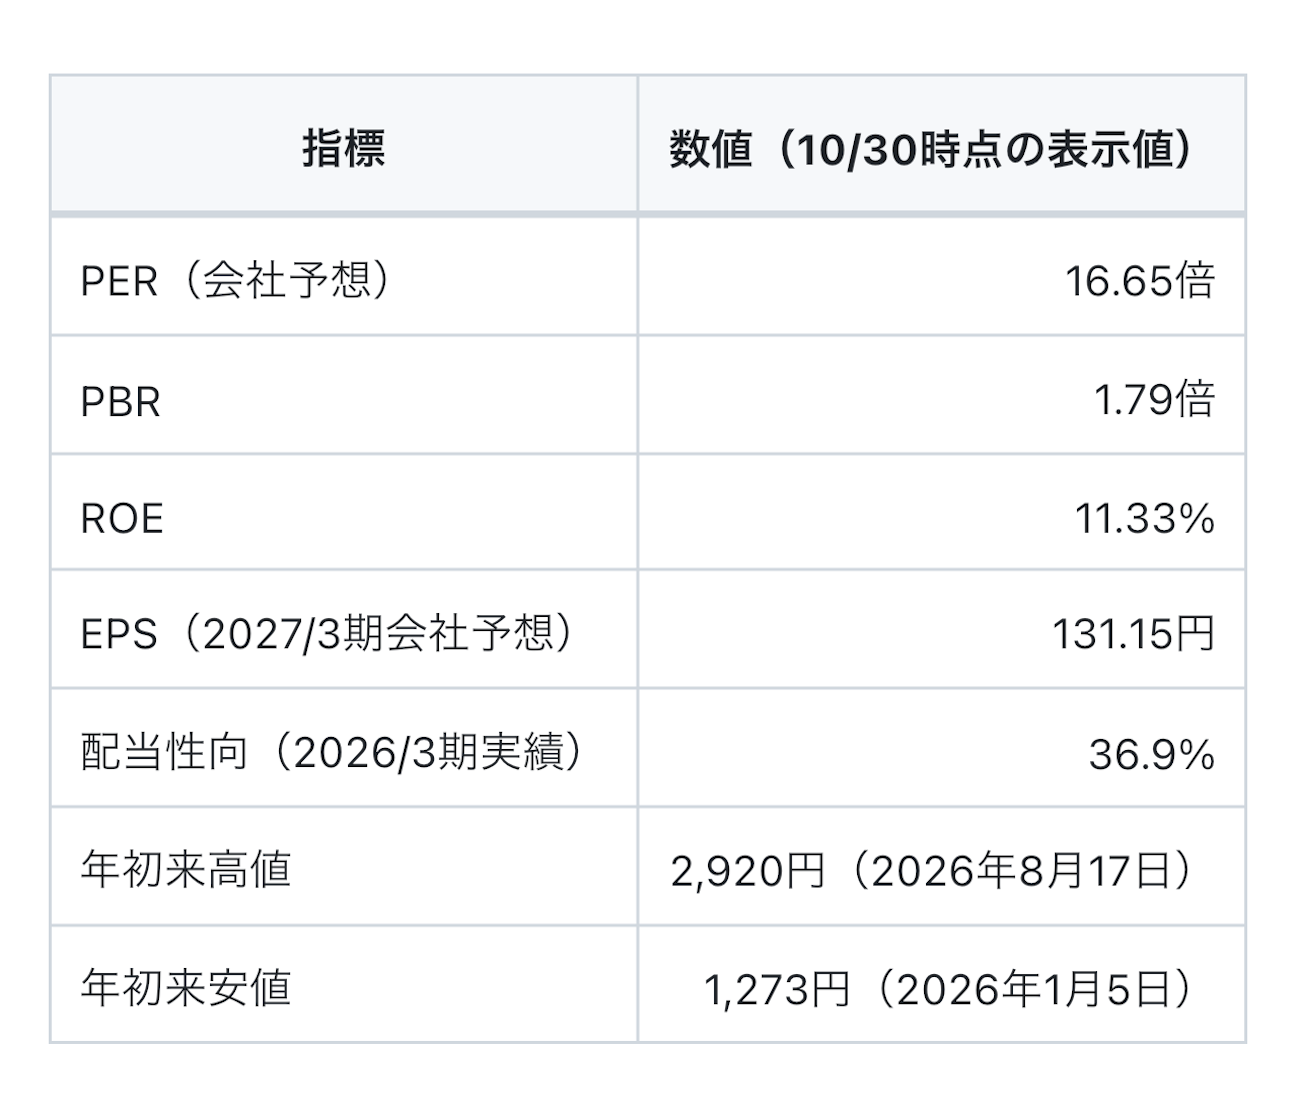
指標一覧

f:id:joppal:20261104112645p:image

出典: Yahoo!ファイナンス

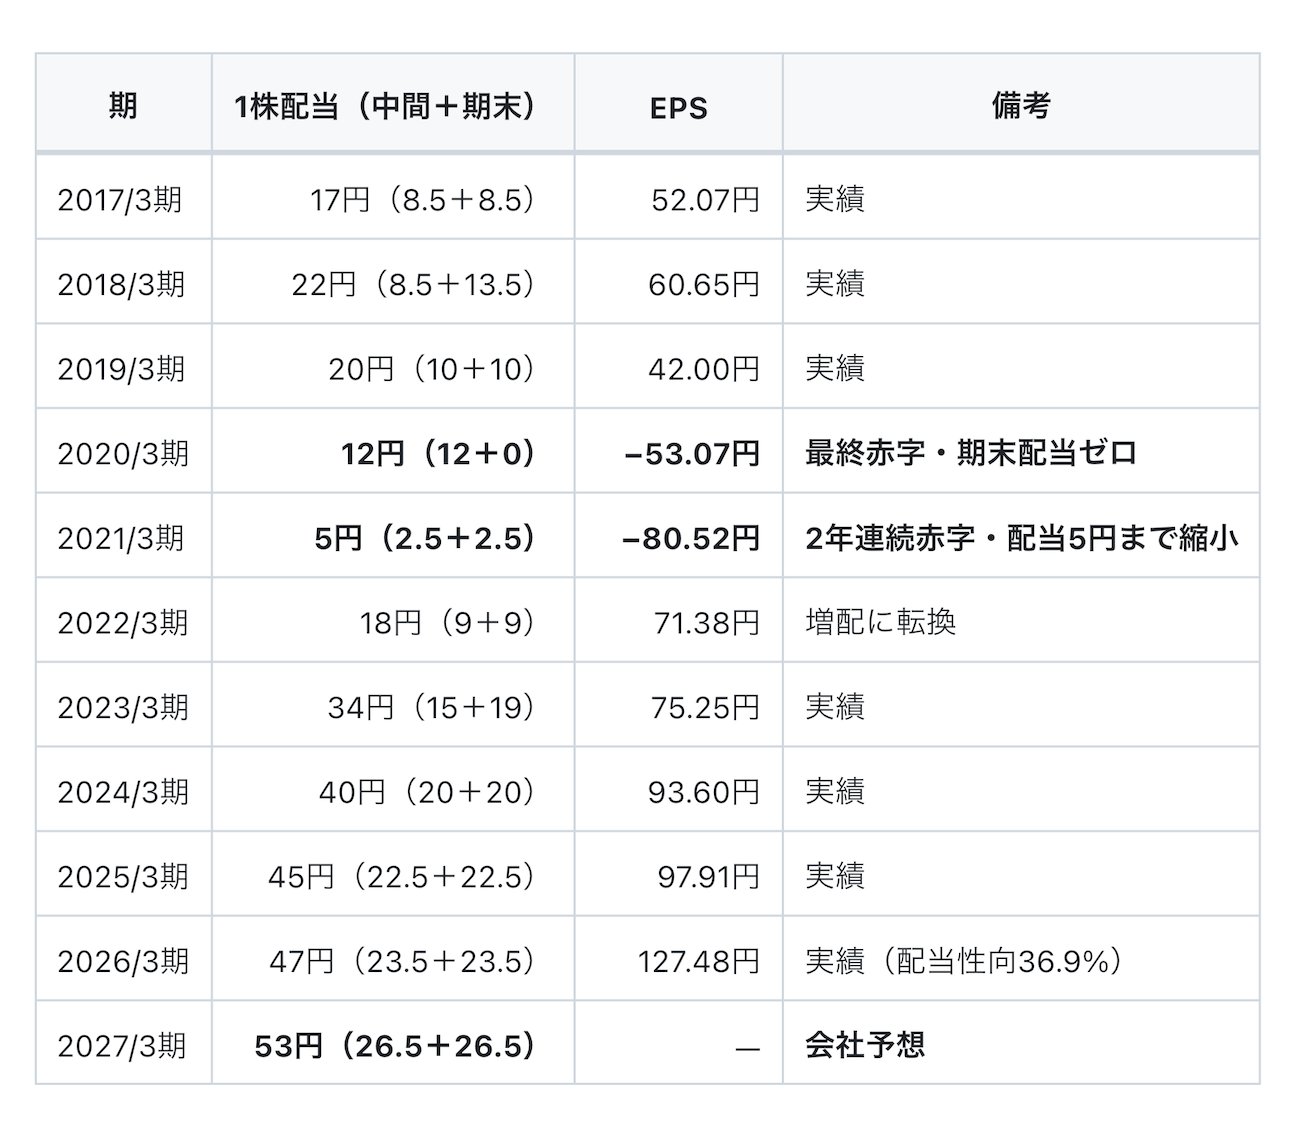
配当の推移 — 赤字2年を含む11期(ここがこの銘柄の核)

f:id:joppal:20261104112726p:image

出典: Yahoo!ファイナンス 配当情報、年度ベースの公式表はシチズン時計IR

公式IRの年度表でも、2020年3月期(公式の「19年度」)が中間12円・期末0円であることが確認できます。シチズン時計IR

この表が示す事実は3つです。

1. 最終赤字の2年間、配当はゼロにしなかった — 2021/3期は5円まで縮小しながらも維持。期末ゼロ(2020/3期)と中途半端な維持(翌期5円)の両方を経験している
2. そこから6期連続の増配 — 5円→18→34→40→45→47→53円(予想)。約10.6倍です
3. 復配の「全程」を持っている銘柄は、取得単価の話とセットでしか語れない — 私は586円で持っているから、5円時代でも利回り0.85%だった配当が、今は53円で9.04%になっています

2026年8月 — 業績と配当の上方修正

2026年8月中旬、2027年3月期の業績予想を上方修正しました。通期の売上高は3,950億円(前期比+13.9%)、営業利益は405億円(同+33.9%)へ引き上げられています。kabutan

あわせて配当予想も前回予想の50円から53円(中間26.50円+期末26.50円)に引き上げられました。BigGo Finance(開示要約)

次の確認ポイントは、2026年11月12日予定の第2四半期決算です(Yahoo!ファイナンスの決算発表予定表示)。中間配当26.50円の進捗を確認してこの表を更新します。

還元方針 — DOE5.0%以上・優待なし

会社の株主還元方針(2025〜2027年度)は、こう定められています。

・DOE(株主資本配当率)5.0%以上を目安
・これまでの配当実績を考慮し、より安定的かつ継続的な配当を重視
・自己株式の取得は、業績、資本構成、投資計画、株価を含む市場環境等を考慮し、状況に応じて機動的に判断

出典: シチズン時計IR 株主還元

そして優待については、公式にこう明記されています。

当社では株主優待制度を実施しておりません。配当金による利益還元を基本方針としております。

出典: シチズン時計IR

6本目のバルカー(還元性向50%目標・優待なし)、7本目のINPEX(累進配当+自社株買い・優待は400株以上)と並べると、「優待なし×配当一本」は偶然の属性ではなく、会社の明確な方針だということが、3社の公式文書だけで示せます。1本目のオリックス(優待廃止→配当集約)も含めれば4社です。

「優待なしでも勝てるのか」への答え(この銘柄の分)

バルカーが「優待なしで含み益1位」だったのに対し、シチズン時計は「赤字から配当10倍」という別の答えを出しています。この2つに共通するのは次の2点です。

- 優待がない代わりに、還元方針が文書で明確(DOE5.0%以上/還元性向50%)
- 配当の継続性を会社自身が重視している(「安定的かつ継続的な配当を重視」シチズン時計IR)

優待の額面に目を奪われるより、「配当を守る・増やすという宣言を会社がしているか」を確認するほうが、長期保有の記録としては役立っています。

よくある質問

Q. 株主優待は本当にないのですか?
ありません。公式IRに「株主優待制度を実施しておりません。配当金による利益還元を基本方針」と明記されています。シチズン時計IR

Q. 昔は配当がもっと少なかったのですか?
2021年3月期は1株5円でした。最終赤字2年(2020・2021年3月期)の影響で、2020年3月期には期末配当がゼロになった期もあります。Yahoo!ファイナンス配当

Q. 配当は今後も増えますか?
予測しません。方針としては「DOE5.0%以上を目安に安定的・継続的な配当を重視」です(2025〜2027年度)。シチズン時計IR

Q. ここから買っても良いですか?
助言ではありません。私は取得単価586円・赤字期からの復配全程という自分の記録を続けているだけで、購入を勧める意図はありません。

まとめ

- 取得586円×200株 → 10月29日終値2,269円で+336,600円(+287.2%)
- 配当は赤字期の5円(2021/3期)→53円(2027/3期予想)で約10.6倍、6期連続増配
- 最終赤字2年間も配当ゼロは回避したが、期末配当がゼロだった期(2020/3期)は事実として残す
- 還元は配当一本(優待なし・公式明記)+DOE5.0%以上の方針
- 2026年8月に業績・配当を上方修正済み。次回は11月12日予定の第2四半期決算で進捗を確認

免責事項

本記事は筆者個人の投資記録であり、特定銘柄の売買を推奨するものではありません。記載内容は執筆日時点の情報で、正確性を期していますが保証はありません。配当予想・業績予想は会社が公表した予想値であり、実績を保証するものではありません。評価損益は未実現の数値です。投資判断はご自身の責任でお願いします。

※株価基準日: 2026年10月29日終値(Yahoo!ファイナンス)/執筆日: 2026年11月4日

DOE目標を段階的に引き上げ中!UBE株をポイ活目線でチェック


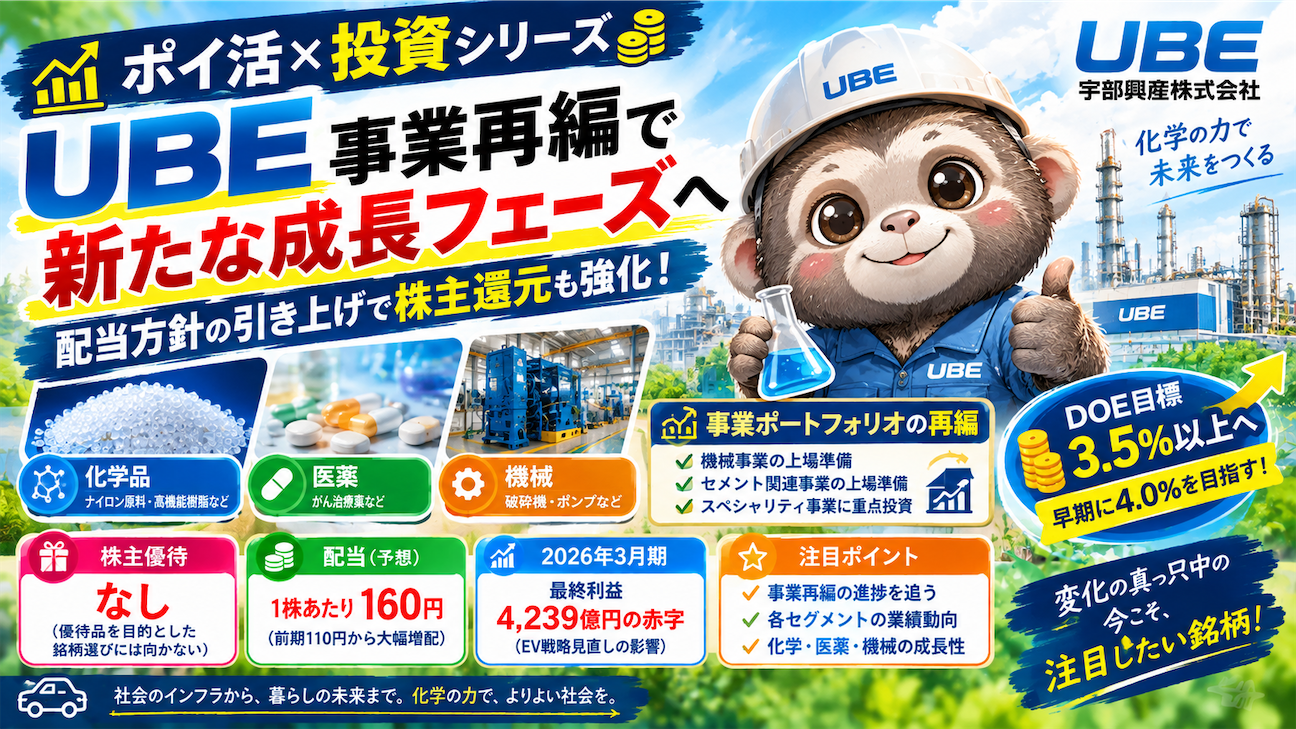
f:id:joppal:20260929103004p:imageポイ活と投資を絡めるシリーズ、今回はナイロン原料で大手のUBE(証券コード4208、旧・宇部興産)を取り上げます。バンドー化学や武田薬品と同じく株主優待制度はありませんが、配当方針(DOE水準)を段階的に引き上げているタイミングで、事業ポートフォリオの大きな再編も進めている、動きの多い銘柄です。
UBEってどんな会社?

ナイロン原料の大手として知られ、化学・医薬・機械と幅広く事業を多角化している会社です。かつて祖業だったセメント・建設資材事業は「UBE三菱セメント」へ移行しており、現在は化学品を中心としたスペシャリティ事業への転換を進めています。新しい中期経営計画では、UBEマシナリー(機械事業)とUBE三菱セメント(セメント関連事業)の上場準備を進める一方、生み出したキャッシュの75%をスペシャリティ事業に重点投資する方針を掲げており、事業ポートフォリオの大きな組み替えが進行中です。

業績とDOE目標の引き上げ

UBEの2027年3月期第1四半期は、ウレタンシステムズ事業の新規寄与や機能品・樹脂化成品の好調を背景に、売上高1,219億円(前年同期比21.3%増)、営業利益56億円(同88.6%増)という大幅な増収増益を達成しました。ただし法人税等の増加により最終利益は3.9%減の42億円にとどまっています。通期の連結業績予想は、売上高4,850億円(前期比4.9%増)、営業利益235億円(同24.1%増)、純利益245億円(同2.6%増)と、機能品セグメントの新設備効果や医薬・高機能ウレタンセグメントの回復により増収増益を見込んでいます。

配当面では、2026年3月期の年間配当は1株あたり110円(前期と同額)でしたが、2027年3月期の配当予想発表時には、資本効率の改善と株主還元の充実に向けてDOE(株主資本配当率)目標を「2.5%以上」から「3.5%以上」へ引き上げ、さらに早期に「4.0%」を目指す方針が示されました。これを受けて2027年3月期の配当予想は1株あたり160円(前期110円から大幅増配)に決定しており、株主還元姿勢を評価した買いが集まる場面もありました。

株主優待はなし、配当方針の見直しで還元強化

UBEには株主優待制度はありません。その代わり、DOE目標の段階的な引き上げという形で、配当による還元を強化している最中です。優待という分かりやすい還元がない分、資本効率と株主還元の両方を意識した経営姿勢が、配当方針の変化を通じて表れていると言えそうです。

ポイ活erが注目したいポイント:事業再編の"その後"を追う面白さ

UBEは、セメント事業を分離し、機械・セメント両事業の上場準備を進めるという、大きな事業ポートフォリオの組み替えの最中にある会社です。日本製鉄の記事で紹介したUSスチール買収とは逆に、こちらは自社の一部事業を切り出して独立させていく動きであり、企業がどのように事業の"選択と集中"を進めていくかを知る良い教材になると思います。優待がない分、こうした構造改革の進捗と、それに伴う配当方針の変化を追いかける楽しみ方ができる銘柄です。

ポイ活視点でのチェックポイント

  • 株主優待制度はなし:優待品を目的とした銘柄選びには向かない
  • DOE目標を2.5%以上→3.5%以上へ引き上げ、早期に4.0%を目指す方針:資本効率と株主還元を重視する姿勢
  • 2027年3月期の配当予想は160円(前期比50円増配):DOE見直しに伴う大幅増配
  • 機械事業・セメント関連事業の上場準備を進行中:事業ポートフォリオの大きな組み替えが進んでいる
  • 化学・医薬・機械と多角化した事業構成:スペシャリティ事業への重点投資が今後の成長のカギ

まとめ:優待はなくても、構造改革の過程が面白い一社

UBEは、優待こそないものの、DOE目標の段階的な引き上げと、事業ポートフォリオの大きな再編という、動きの多い局面にある銘柄です。子会社の上場準備という大きな変化も控えており、今後の展開を追いかける面白さがあると思います。

投資を検討する際は、事業再編の進捗や各セグメントの業績動向も踏まえて、最新の公式情報を必ずご自身でご確認ください。


※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資は元本割れのリスクを伴います。配当は業績や会社方針により変更される可能性があります。最新の配当・業績情報は企業公式サイトでご確認ください。

ポイントサイトはハピタスでいい?1pt=1円の還元率と紹介制度を徹底解説

f:id:joppal:20261102232520p:image

※本記事は広告(アフィリエイト)を含みます。

ポイントサイト選びで失敗したくない人へ。ポイ活歴15年の私がハピタスを実際に使って感じたメリット・デメリットを公開。

「ポイントサイトって結局どれが一番いいの?」
「ハピタスって怪しくない?安全に使える?」

そんな疑問に、実際にハピタスを使っている私が答えます。

先に結論:私のおすすめはハピタスです。

理由は3つです。

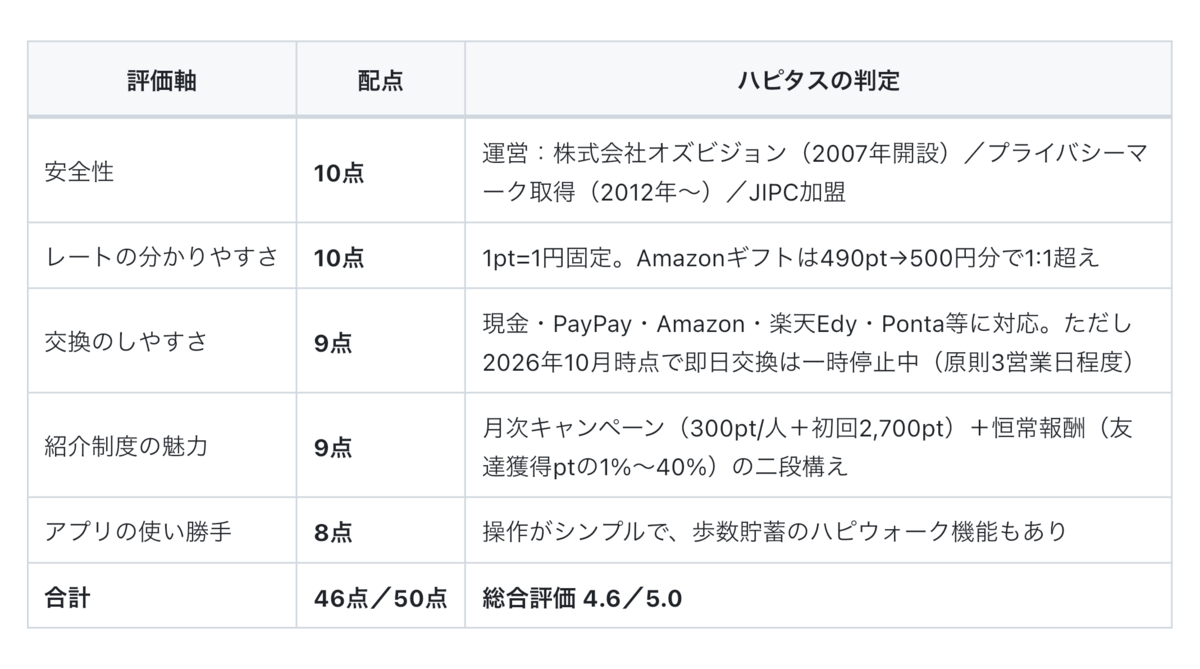
1pt=1円で、計算がいらない
Amazonギフトなら490pt→500円分で交換できる(実質102%)
運営は2007年開設、プライバシーマーク取得の老舗


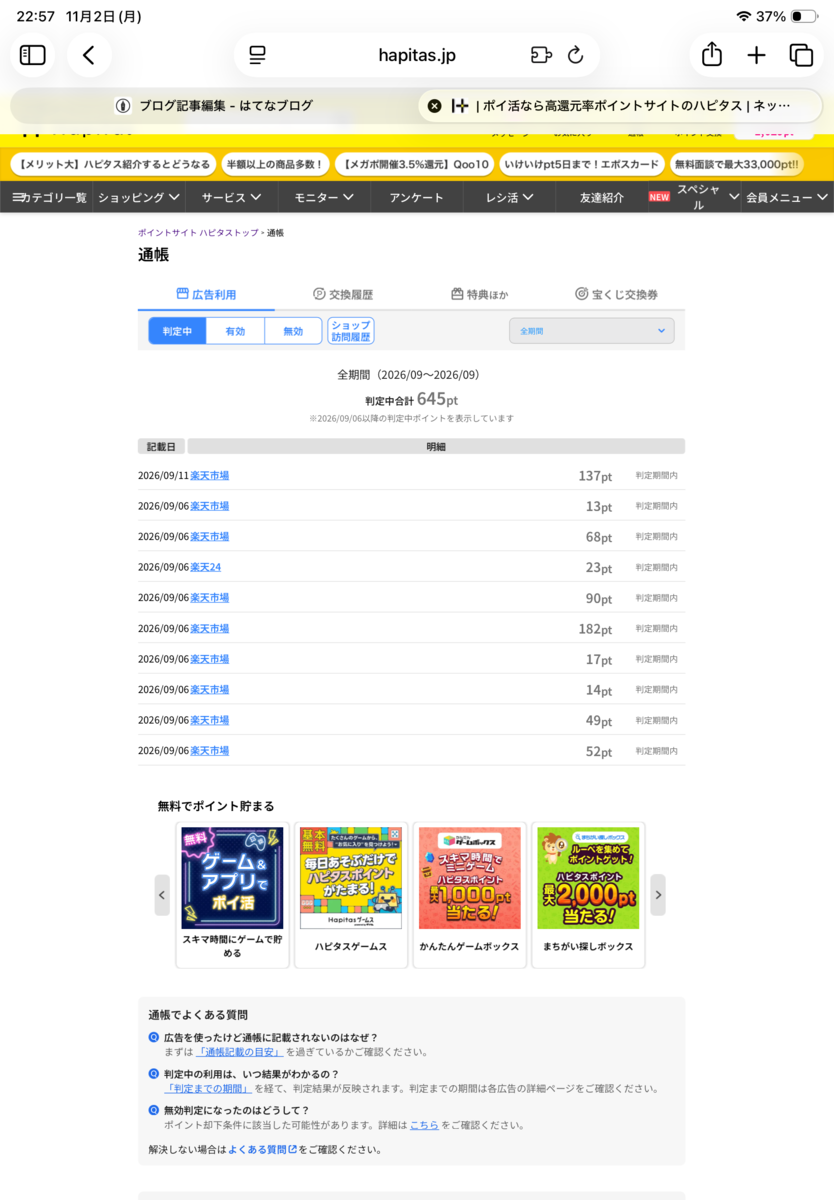
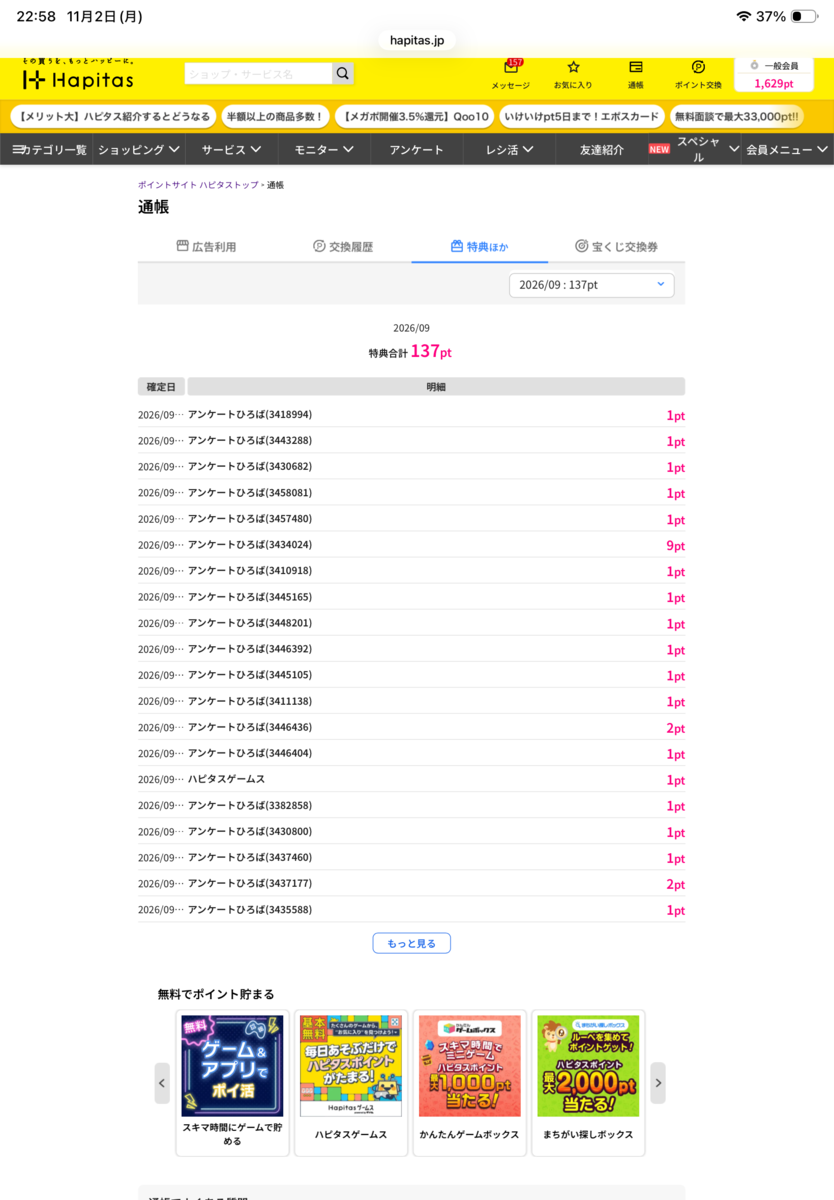
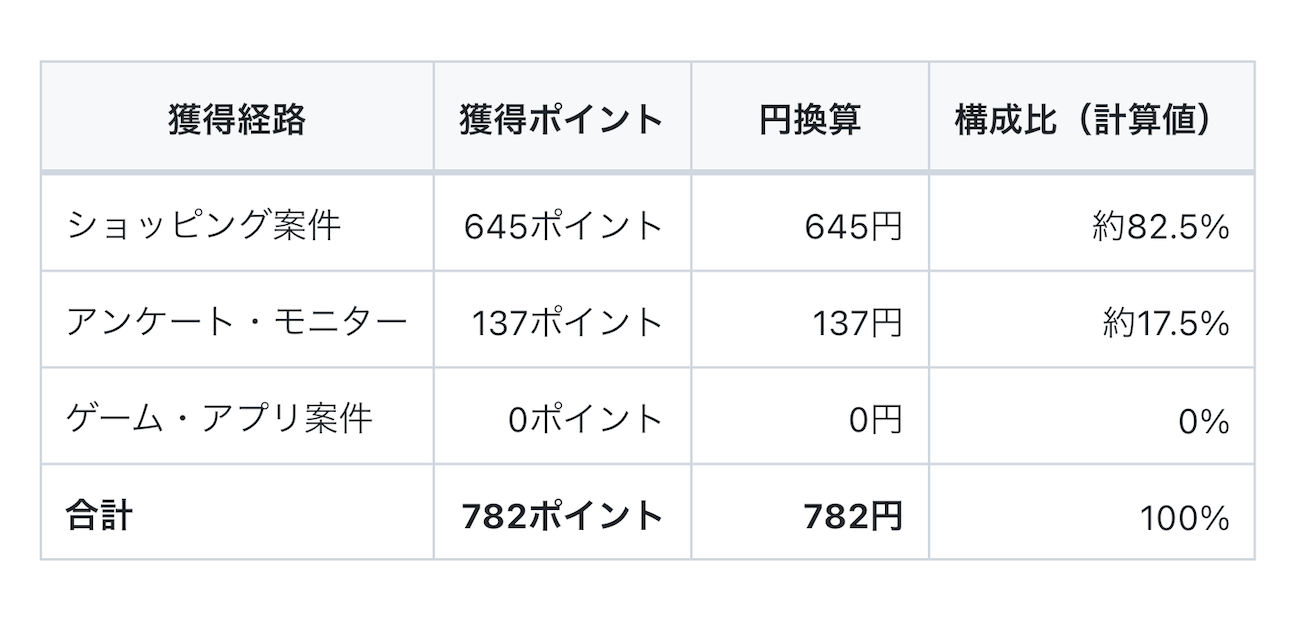
私のハピタス獲得内訳【2026年9月実績】

f:id:joppal:20261102232932p:image

評価

交換のしやすさ−1点=即日交換の一時停止、紹介制度−1点=恒常報酬に判定中pt・モニター等の対象外がある、アプリ−2点=サイト内検索がやや弱い


ハピタスのメリット・デメリット

メリット1pt=1円固定で、換算計算が不要。獲得額がすぐ分かります。
Amazonギフトカードの交換レートが一番お得です。490pt→500円分(手数料0pt)で、実質1:1を超えます。
PayPayにも対応しています。500pt→500円分で、手数料は0ptです。
運営の信頼性が高いです。2007年開設の老舗で、プライバシーマークを取得し、日本インターネットポイント協議会(JIPC)に加盟しています。
紹介制度が二段構えです。
月次キャンペーン:条件を達成した友達1人につき300pt(上限500人・エントリー必須)。初回紹介で友達が広告利用5,000pt達成なら2,700pt(付与は12月中旬)。※内容は変更される場合があります。
恒常報酬:友達が獲得したポイントの1%〜40%が、毎月5日頃に付与されます。
新規登録の特典が充実しています。
登録&メール認証&3日連続ログインで100pt
広告利用3,000pt以上で1,000pt
広告利用5,000pt以上で400pt
ハピタススマート設定で300pt


デメリット

現金交換のみ手数料100pt。PayPay・Amazonギフトなら0ptなので、ギフト・PayPay派におすすめです。
Pontaへの交換はレートがやや低めです(500pt→477ポイント分、約95.4%)。
即日交換が一時停止中です。2026年11月時点で、原則3営業日ほどかかります。
紹介の恒常報酬には対象外があります。判定中のポイント、モニター・アンケートひろばなど、広告以外のコンテンツは対象外です(公式の注意事項より)。


こんな人におすすめ
「ポイントの換算が面倒」と感じている人 → 1pt=1円で迷いがない
コツコツ続けながら将来の紹介収入も作りたい人 → 恒常報酬1%〜40%の仕組みが強い

登録はこちら
\登録&メール認証&3日連続ログインで100pt/
\広告利用3,000pt達成でさらに1,000pt/

その買うを、もっとハッピーに。|ハピタス

よくある質問

Q. ハピタスは安全ですか?
A. 運営は2007年開設の株式会社オズビジョンで、JIPDECのプライバシーマーク認定を 取得しています(2012年3月〜)。

Q. 1ポイントはいくら?
A. 1pt=1円。Amazonギフトカードなら490pt→500円分(実質102%)で交換できます。

Q. 交換手数料はかかりますか?
A. PayPay・Amazonギフトカードは0pt。現金(口座振込)のみ100ptの手数料がかかります。

Q. ポイントが現金になるまで何日かかりますか?
A. 即日〜3営業日です。ただし2026年10月時点で即日交換は一時停止中のため、3営業日程度見ておくと安心です。

Q. 紹介で登録すると私にデメリットはありますか?
A. ありません。紹介経由でも入会特典(登録&認証&3日連続ログインで100pt等)を受けられます。

まとめ

結論:まずはハピタス1つでOK。1pt=1円で迷いがなく、Amazonギフトなら実質102%で交換可能
注意点は2つ:現金交換の手数料100pt、即日交換の一時停止(原則3営業日)

INPEX(1605)銘柄カルテ — 取得利回り14.4%・含み益+422%、23銘柄中トップの記録(実額公開)

資源開発最大手・INPEX(1605)の銘柄カルテです。777円で100株取得した筆者が、評価損益(+327,900円/+422.0%)・配当推移(過去10期超・赤字年の記録も含む)・還元方針(累進配当+総還元性向50%以上)・2026年12月期の業績予想を実額で記録します。優待は400株以上が対象で100株ではもらえません。投資助言ではありません。

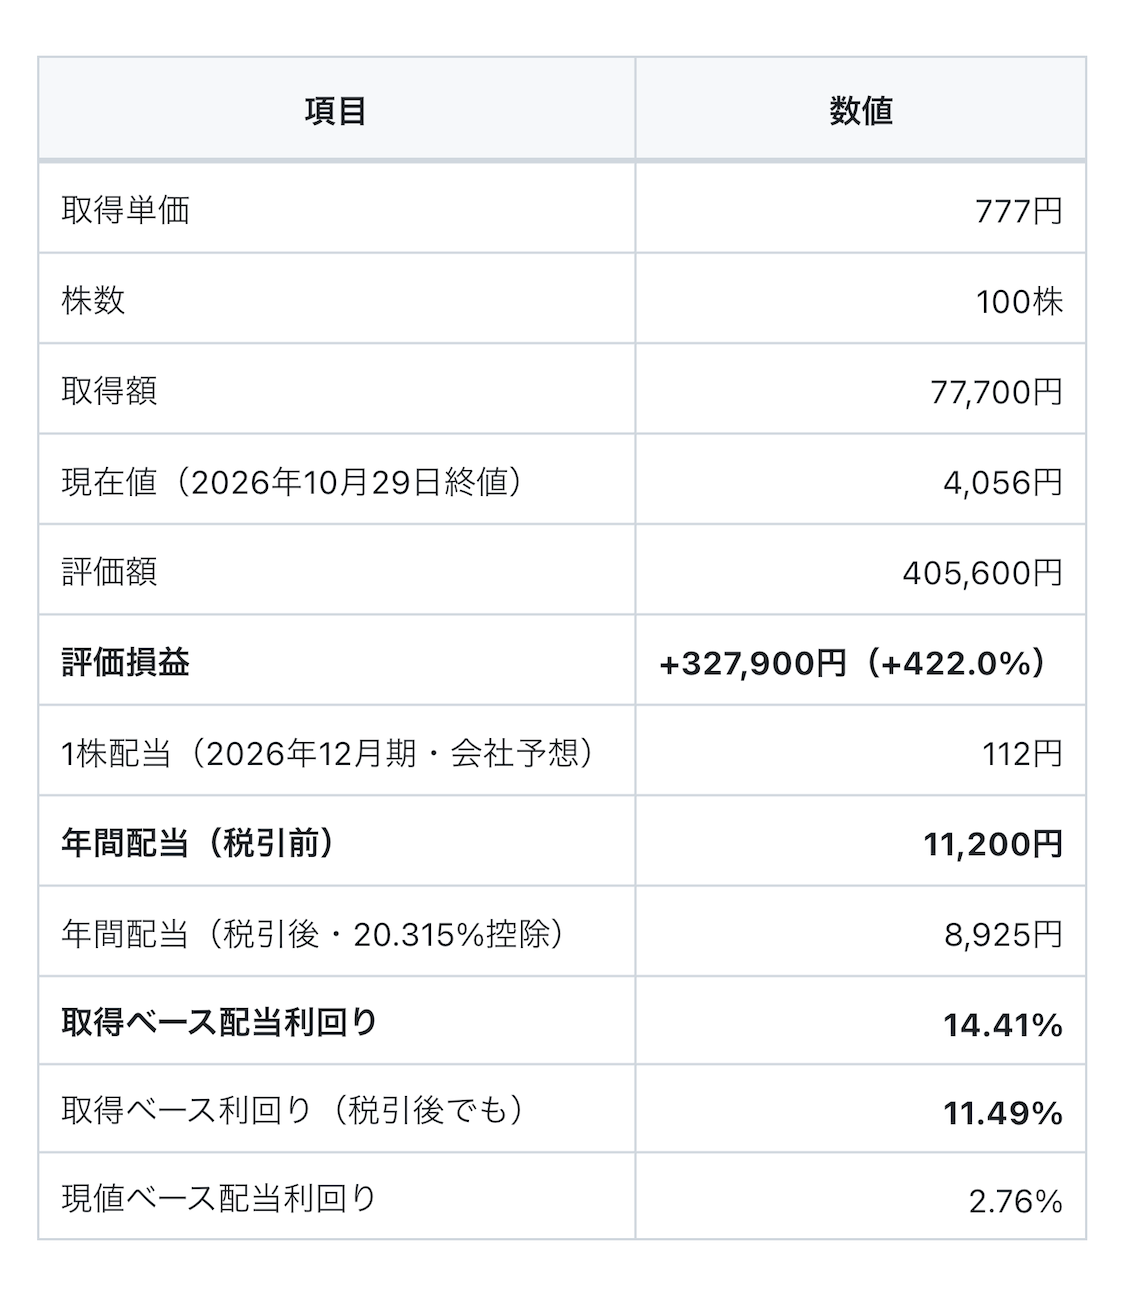
私の23銘柄の中で、取得ベース配当利回りが一番高いのはオリックスではありません。INPEXの14.41%です。損益率でも+422%と、全体のトップです。

その一方で、この銘柄は過去に最終赤字を経験し、優待も100株ではもらえない銘柄です。それでも持ち続けた結果がこの数字です。この記事は、事業の概要から、私の取得・評価損益、配当の推移(赤字年の記録も含めて)、還元方針、2026年12月期の業績予想までを1枚にまとめた「銘柄カルテ」です。

※この記事は個人の投資記録であり、投資助言ではありません。売買の判断はご自身でお願いします。


INPEXとは何をしている会社か

業種は鉱業で、資源開発最大手。原油・ガスの開発・生産を行っており、オーストラリアでLNG事業も持っています。政府が黄金株を保有している点でも特別な銘柄です。株探(kabutan)

テーマ分類では「石油・LNG・原油高メリット・エネルギー」などが並び、原油価格に業績が連動する循環株です。この性格は、後の配当推移の項で効いてきます。

私の保有記録(実額)

f:id:joppal:20261031131150p:image

出典: 株価はYahoo!ファイナンス。評価損益は未実現の数値です。23銘柄全体の中での位置づけは5本目のポートフォリオ全公開にまとめています。

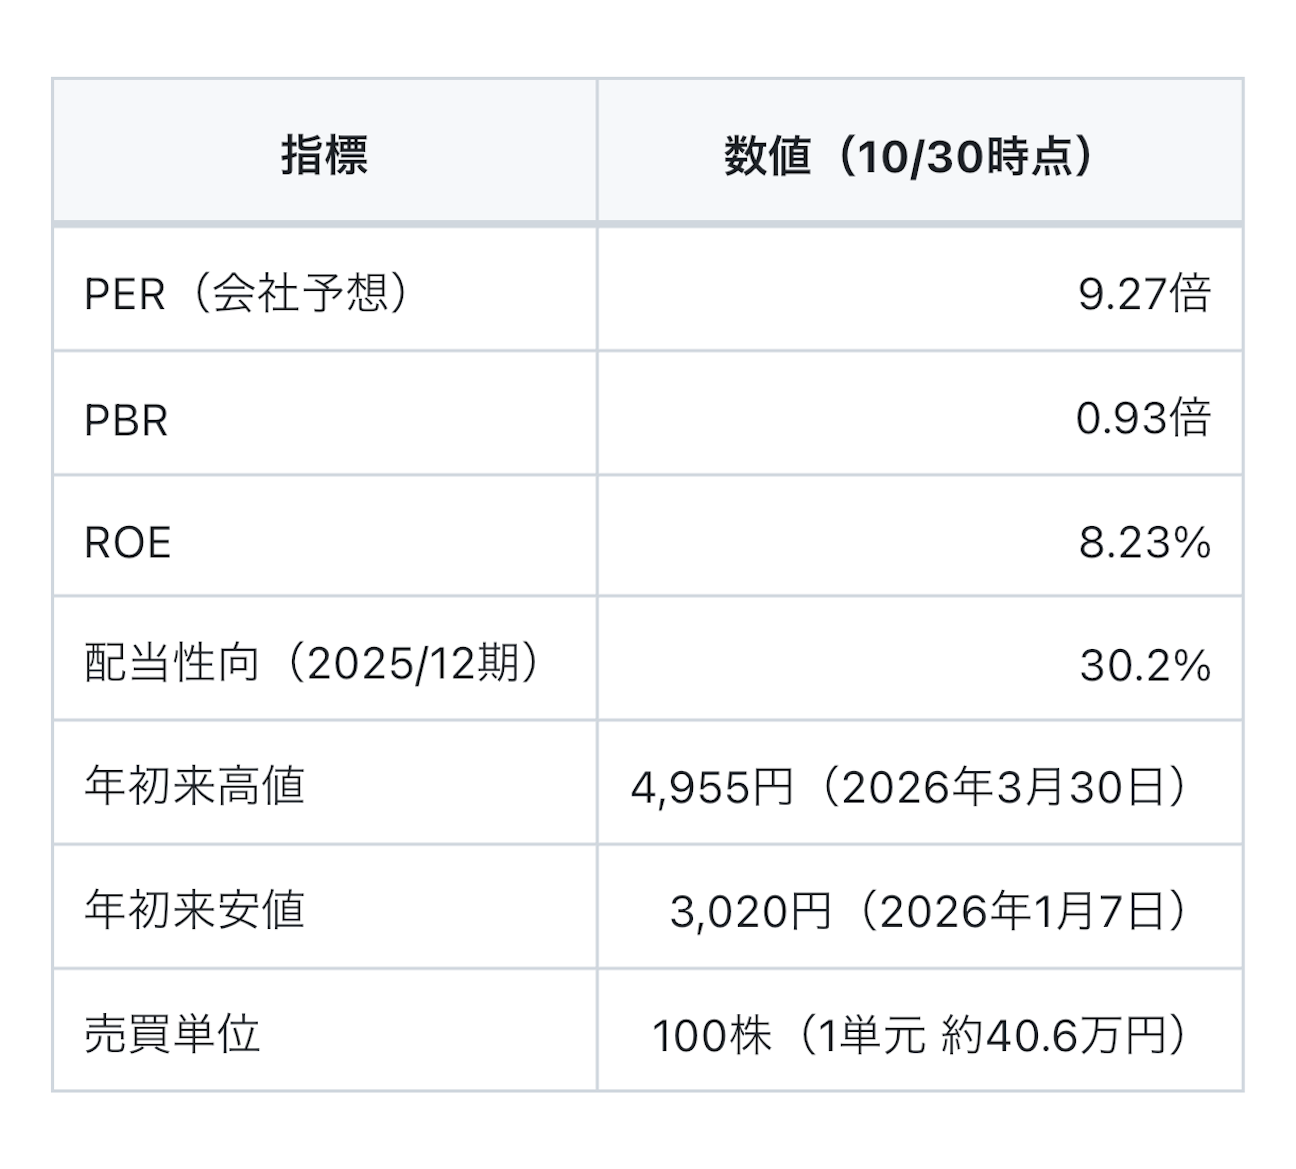
指標一覧

f:id:joppal:20261031131314p:image

出典: Yahoo!ファイナンス kabutan

PBR0.93倍(純資産割れ)でPER9倍台。1単元は約40万円と「重い」銘柄で、NTTの1.7万円とは真逆の性格です。

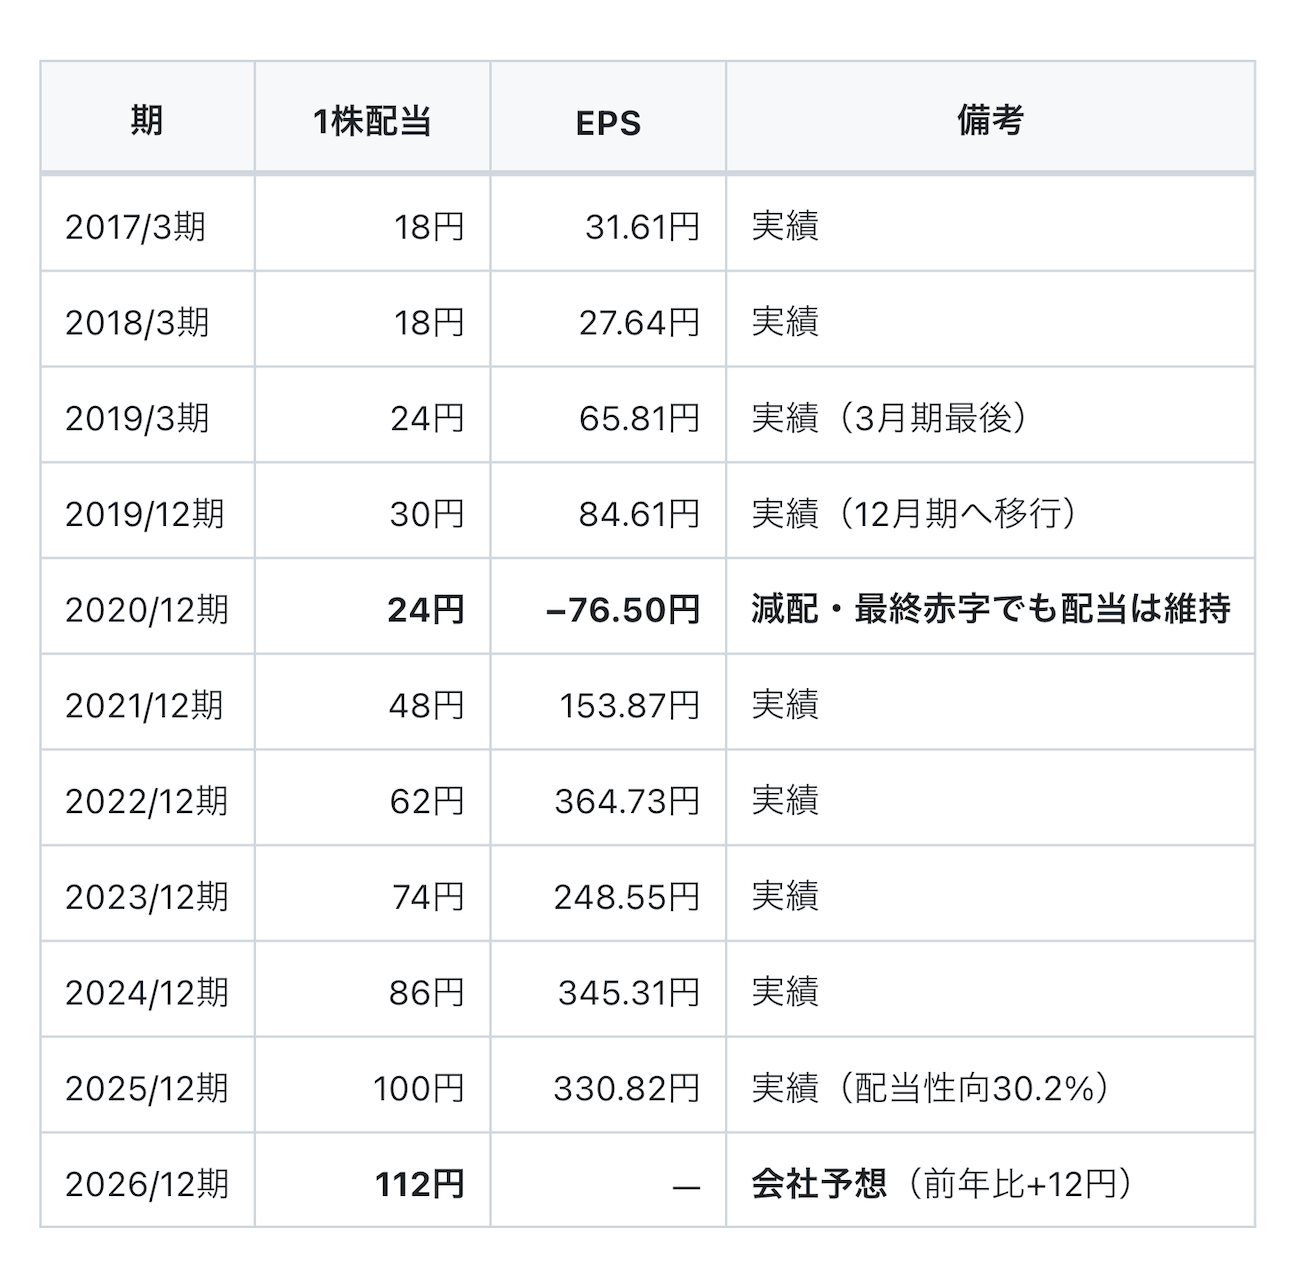
配当の推移 — 赤字の年を含む11期(ここが一番大事)

f:id:joppal:20261031131404p:image

出典: Yahoo!ファイナンス 配当情報

この表で最も重要な行は2020年12月期です。原油暴落の年で、1株益は−76.50円の最終赤字でしたが、配当は24円を維持しました。減配(30円→24円)はありましたが、赤字でゼロにはしませんでした。

その後は2021年12月期から6期連続の増配が続き、24円→112円(予想)で4.7倍です。資源株は「原油が下がると減益・減配になる」のが本質的なリスクですが、この記録は「下期の底でどれだけ配当を守れるか」を会社が示した実例だと考えています。


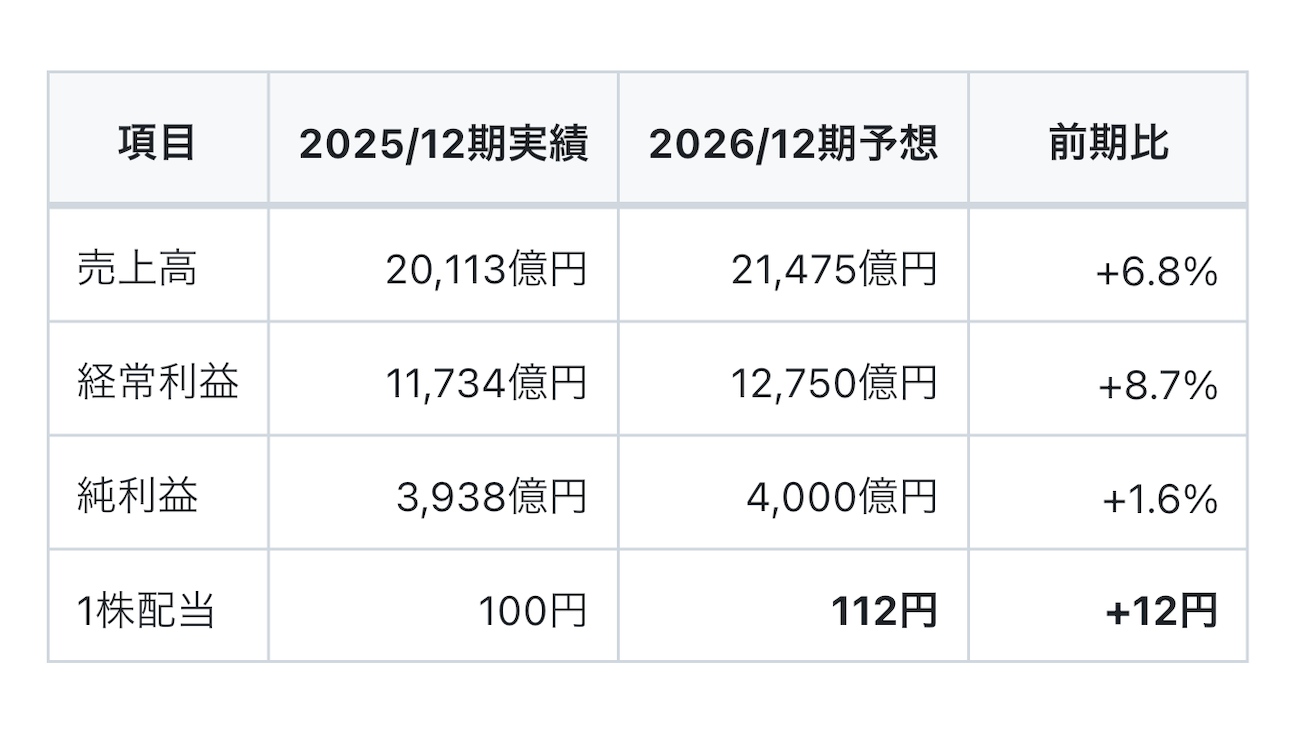
2026年12月期 — 業績と還元(どちらも過去最高圏)

f:id:joppal:20261031131448p:image

出典: kabutan INPEX 第2四半期決算発表

予想は会社予想です。中間配当は当初54円から56円に増額され(8月7日発表 INPEX)、通期は100円→112円に上方修正されました。支払時期は公式に「中間が9月上旬から、期末が3月下旬から」と案内されており INPEX IR、私の100株では中間配当5,600円(税引前)を受取り済み、期末56円予想(5,600円)が来年3月に来ます。


還元方針 — 累進配当+自社株買いで総還元性向50%以上

会社の方針は「1株当たり年間90円を起点とする累進配当による安定的な還元」に「機動的な自己株式取得」を加え、総還元性向50%以上を目指すというものです。INPEX IR

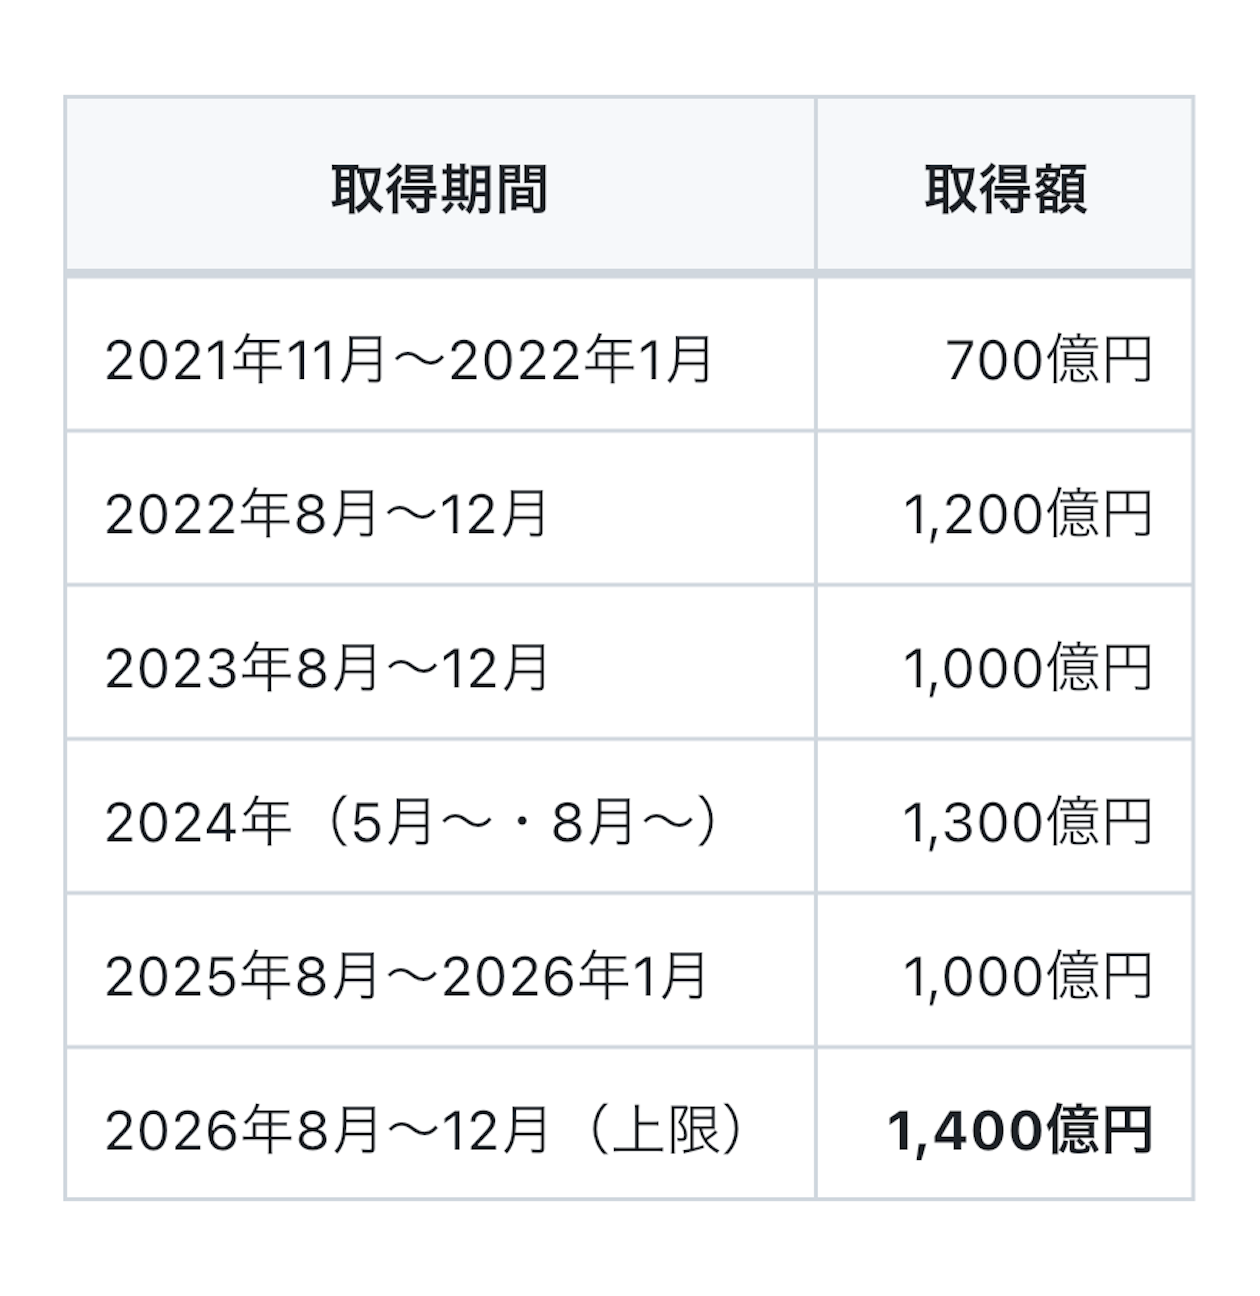
実際、2026年12月期は自己株式取得が過去最高の1,400億円(上限5,000万株・2026年8月10日〜12月31日)に決まり、配当との合計である株主還元総額も過去最高の2,703億円(総還元性向約53%)になりました。INPEX 第2四半期決算発表

自己株買いの積み上げは以下のとおりで、消却も継続しています(2024年1月31日に1億2,753万株、2022年2月8日に7,566万株)。INPEX IR

f:id:joppal:20261031131539p:image

バルカー(還元性向50%目標)と並べると、「優待なし×配当+自社株買い」の構造が資源株でも化学品でも機能していることが分かります。

優待は400株以上が対象 — 私の100株ではもらえない

INPEXの株主優待は、12月31日時点で400株以上を1年以上継続保有した株主が対象で、保有数・年数に応じて自社オリジナルQUOカード(1,000円〜8,000円分)と記念品がもらえます(毎年3月下旬頃お届け)。INPEX 公式 Yahoo!ファイナンス優待

つまり私の100株では対象外です。「あと300株で優待が付く」計算になりますが、1単元約40万円の銘柄なので追加は簡単ではありません。2025年11月には制度の拡充も決定されています INPEX。

オリックスでも書いたとおり、この「100株では優待がもらえない」構造は大手優待銘柄に共通する落とし穴です。INPEXの場合は配当だけで十分に還元されているので、優待を期待しない持ち方で納得できています。


よくある質問

Q. 原油が下がったらどうなるのですか?
業績は原油価格に連動します。実際、2020年12月期は最終赤字(1株益−76.50円)で減配もありました。ただし配当は24円を維持し、その後6期連続で増配しています。Yahoo!ファイナンス配当 赤字の年があったことを含めて記録します。

Q. 株主優待はもらえますか?
400株以上+1年以上の継続保有が条件で、100株では対象外です。INPEX公式

Q. 配当はいつ支払われますか?
公式の案内では、中間が9月上旬から、期末が3月下旬からです。INPEX

Q. ここから買っても良いですか?
助言ではありません。PBR0.93倍・PER9.3倍という指標と、赤字を経験した銘柄であることを併記した上で、私は記録を続けます。


まとめ

- 取得777円×100株 → 10月29日終値4,056円で+327,900円(+422.0%)、損益率は23銘柄中トップ
- 取得ベース配当利回り14.41%(税引後でも11.49%)、これも23銘柄中トップ
- 配当は赤字年の2020年12月期(24円・EPS−76.50円)を挟みながら24円→112円予想へ4.7倍
- 還元は累進配当+自社株買い1,400億円(過去最高)で、還元総額2,703億円・総還元性向約53%
- 優待は400株以上が対象で、100株の私は対象外。それでも配当で十分というのが現時点の記録

次回更新は、例年2月中旬の通期決算(期末配当56円の決定値への差し替え)と、自己株買いの進捗(12月31日期間終了後)です。

免責事項

本記事は筆者個人の投資記録であり、特定銘柄の売買を推奨するものではありません。記載内容は執筆日時点の情報で、正確性を期していますが保証はありません。配当予想・業績予想は会社が公表した予想値であり、実績を保証するものではありません。評価損益は未実現の数値です。投資判断はご自身の責任でお願いします。

※株価基準日: 2026年10月29日終値(Yahoo!ファイナンス)/執筆日: 2026年10月30日

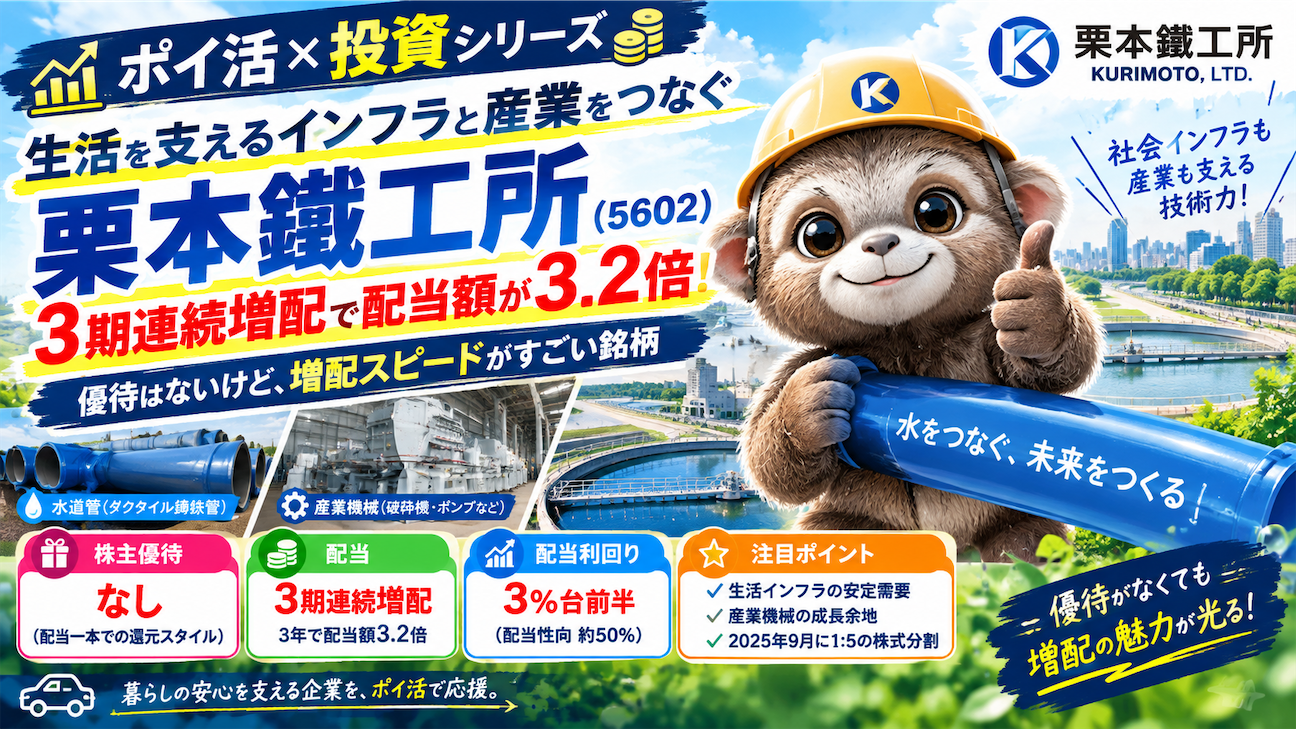
3年で配当3.2倍!栗本鐵工所株をポイ活目線でチェック

f:id:joppal:20260929102823p:image

ポイ活と投資を絡めるシリーズ、今回は水道管などの鉄管事業と産業機械事業を手がける栗本鐵工所(証券コード5602)を取り上げます。バンドー化学や武田薬品と同じく株主優待制度はありませんが、直近3年間で年間配当額が3.2倍に拡大するという、驚異的な増配ペースを見せている銘柄です。

栗本鐵工所ってどんな会社?

大阪に本社を置く鉄鋼メーカーで、上下水道に使われる鉄管(ダクタイル鋳鉄管)の製造・販売を主力としながら、破砕機やポンプといった産業機械も手がけています。社会インフラである水道管という、私たちの生活に欠かせない設備を支える会社です。2025年9月には1株を5株にする株式分割を実施し、より投資しやすい株価水準になりました。

3期連続増配、3年で配当額が3.2倍に

栗本鐵工所の配当は、この数年で驚くべきペースで拡大しています。2025年3月期の年間配当は分割前換算で1株あたり229円(前期比59円増)となり、3期連続の増配を達成しました。3年前と比較すると年間配当額は3.2倍にまで増加しており、配当利回りは5%を超える水準に達したこともあります。直近の予想配当利回りは3%台前半、配当性向は50%程度で推移しており、増配ペースは非常に速い会社と言えます。

直近の決算発表では、業績の上方修正と自己株式取得を同時に発表したことで株価が急騰する場面もありました。増配だけでなく、機動的な自社株買いも組み合わせた積極的な株主還元姿勢がうかがえます。

株主優待はなし、配当一本での還元スタイル

栗本鐵工所には株主優待制度はありません。優待という分かりやすい還元がない分、配当と自社株買いという形での株主還元に集中しているスタイルの会社です。バンドー化学の記事でも紹介した「優待ではなく配当還元に一本化する」パターンですが、栗本鐵工所の場合はその増配ペースの速さが際立っている点が特徴です。

ポイ活erが注目したいポイント:増配ペースの"加速度"に注目

これまで紹介してきた三菱HCキャピタルの27期連続増配のように、長期間コツコツ増配を続ける銘柄もあれば、栗本鐵工所のように短期間で急激に配当を積み増す銘柄もあります。同じ「増配株」というくくりでも、そのペースや背景にある業績の伸びしろは会社によって大きく異なります。優待という形のないシンプルな還元だからこそ、配当額の推移そのものを追いかける楽しさがある銘柄だと思います。

ポイ活視点でのチェックポイント

  • 株主優待制度はなし:優待品を目的とした銘柄選びには向かない
  • 3期連続増配、3年で配当額が3.2倍に拡大:非常に速い増配ペース
  • 配当性向は50%程度、配当利回りは3%台前半:業績成長と共に還元も拡大
  • 2025年9月に1:5の株式分割を実施:投資しやすい株価水準に
  • 上下水道インフラという安定需要のある事業:景気変動の影響を受けにくい分野を持つ一方、産業機械事業は設備投資動向の影響を受けやすい

まとめ:優待はなくても、増配スピードの速さが魅力

栗本鐵工所は、優待こそないものの、3年で配当額が3.2倍という驚異的なペースで株主還元を拡大している銘柄です。三菱HCキャピタルのような長期の連続増配とはまた違う、"急成長中の増配株"というタイプとして、投資先の選択肢に加えてみる価値があると思います。

投資を検討する際は、増配ペースが今後も続くかどうか、業績の伸びしろも踏まえて、最新の公式情報を必ずご自身でご確認ください。


※本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資は元本割れのリスクを伴います。配当は業績や会社方針により変更される可能性があります。最新の配当・業績情報は企業公式サイトでご確認ください。

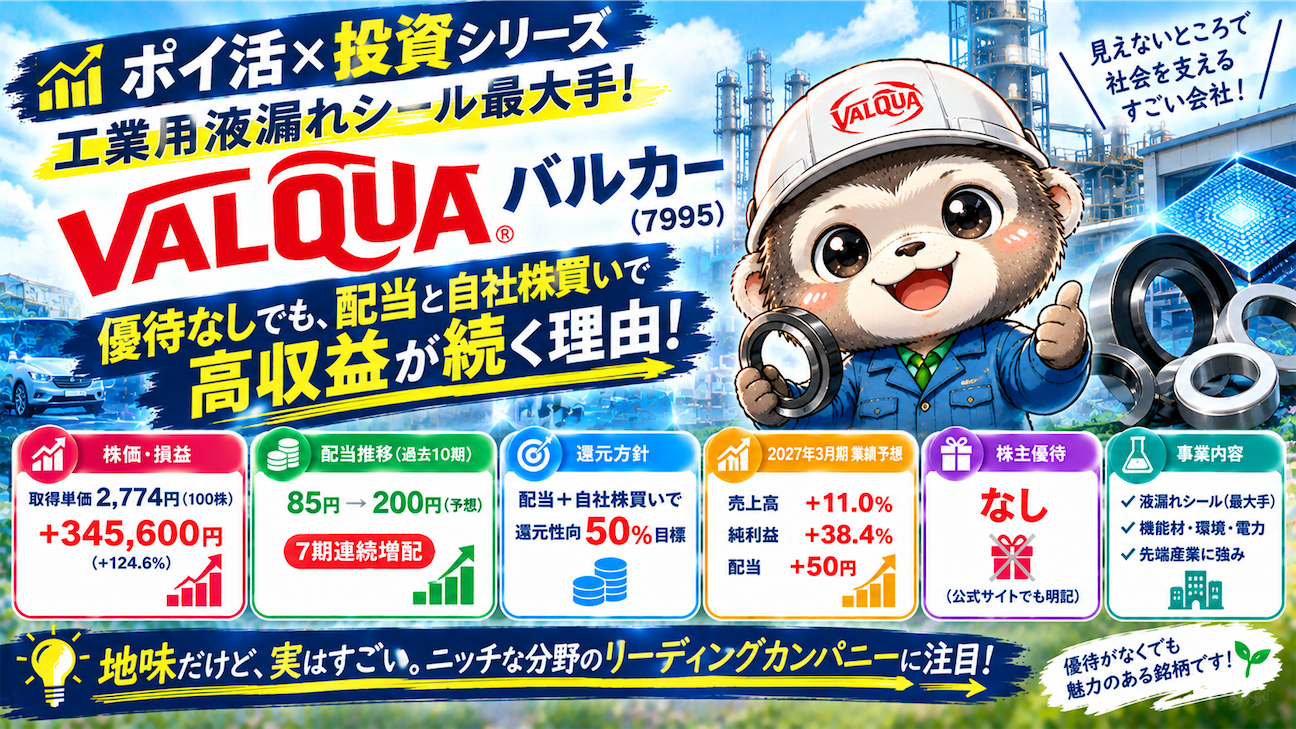
バルカー(7995)銘柄カルテ — 優待なし・含み益35.6万円の記録(実額公開)

f:id:joppal:20261029103415p:image

工業用液漏れシール最大手・バルカー(7995)の銘柄カルテです。2,774円で100株取得した筆者が、評価損益(+345,600円)・配当推移(過去10期)・還元方針(還元性向50%目標)・2027年3月期業績予想(純利益+38.4%)を実額で記録します。株主優待はありません。投資助言ではありません。

私の23銘柄の中で、損益額が最も大きいのはバルカー(7995)です。しかも、株主優待は一切ありません。

「優待で魅力的な銘柄」という切り口ばかり見ていると見落とすタイプの会社ですが、持ってみた結果が一番の成績になっています。この記事は、そのバルカーの記録を1枚にまとめた「銘柄カルテ」です。事業の概要から、私の取得・評価損益、配当の過去10期、2027年3月期の業績予想までを実額で書きます。

※この記事は個人の投資記録であり、投資助言ではありません。売買の判断はご自身でお願いします。


バルカーとは何をしている会社か

業種は化学で、工業用液漏れシールの最大手です。ゴム・金属・ファイバー製など製品は多岐にわたり、先端産業向けの製品に強みを持っています。株探(kabutan)

半導体や電池など、精密機器の「液漏れを止める」部材という、目立たないけど生産になくてはならない位置づけの事業です。直近の2026年3月期は、先端産業市場向け高機能シールの販売増加や機能樹脂全般の需要回復が収益改善の背景と報じられています。kabutanニュース

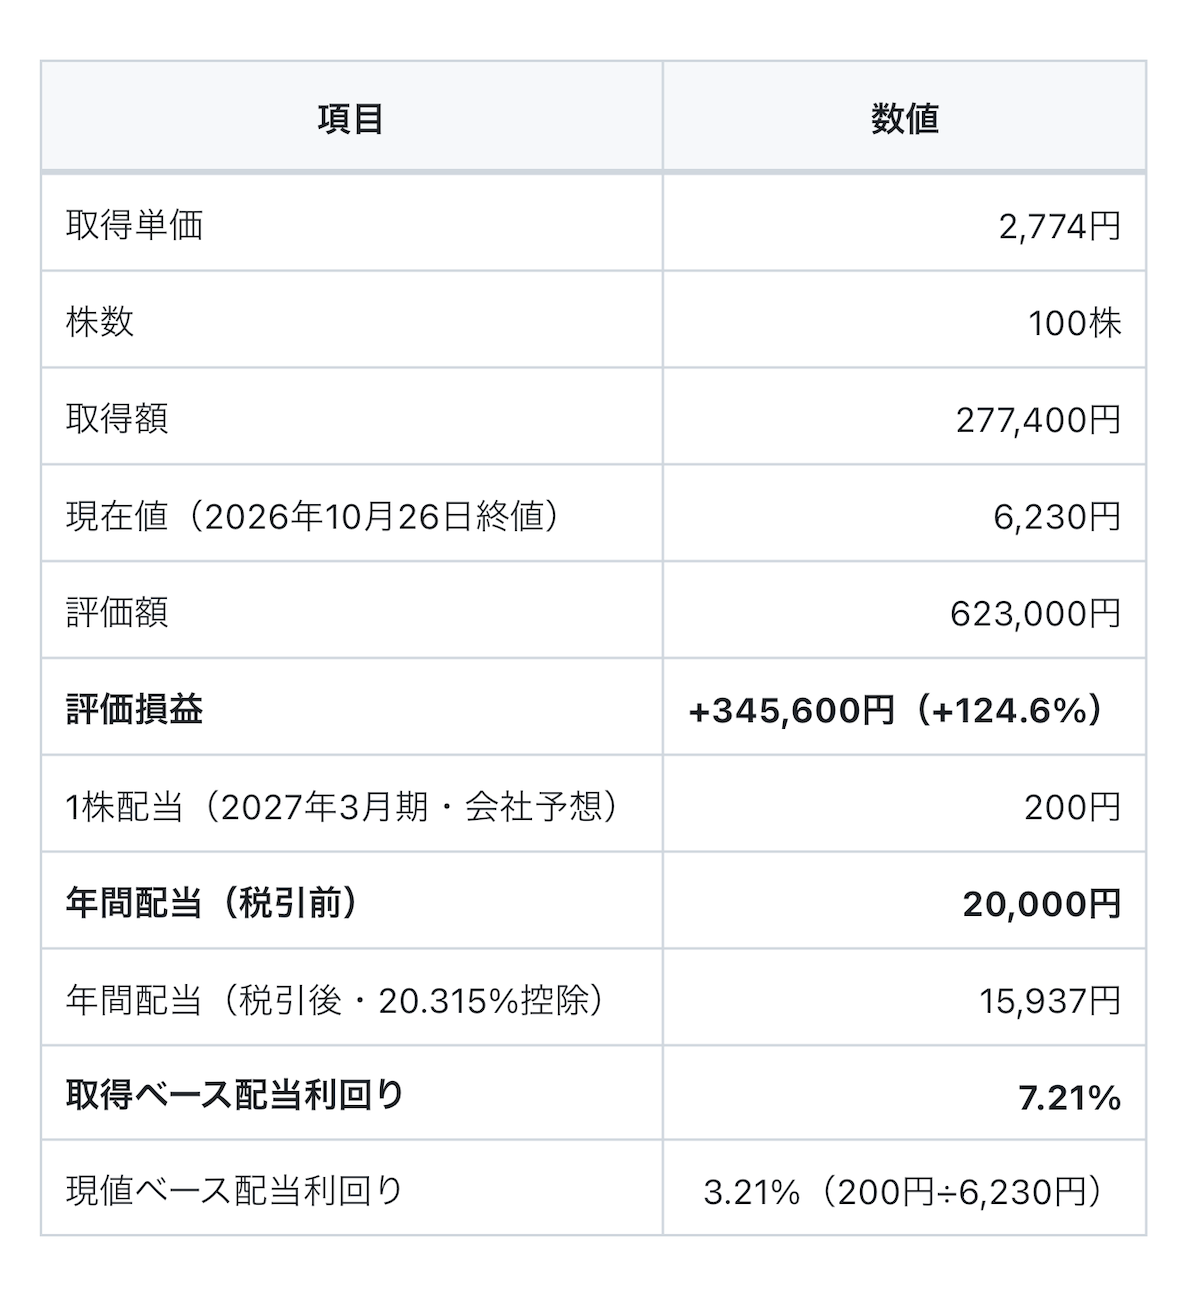
私の保有記録(実額)

f:id:joppal:20261030132712p:image

出典: 株価はYahoo!ファイナンス(2026年10月27日時点で取得)。評価損益は未実現の数値です。23銘柄全体の中での位置づけは5本目のポートフォリオ全公開にまとめています。


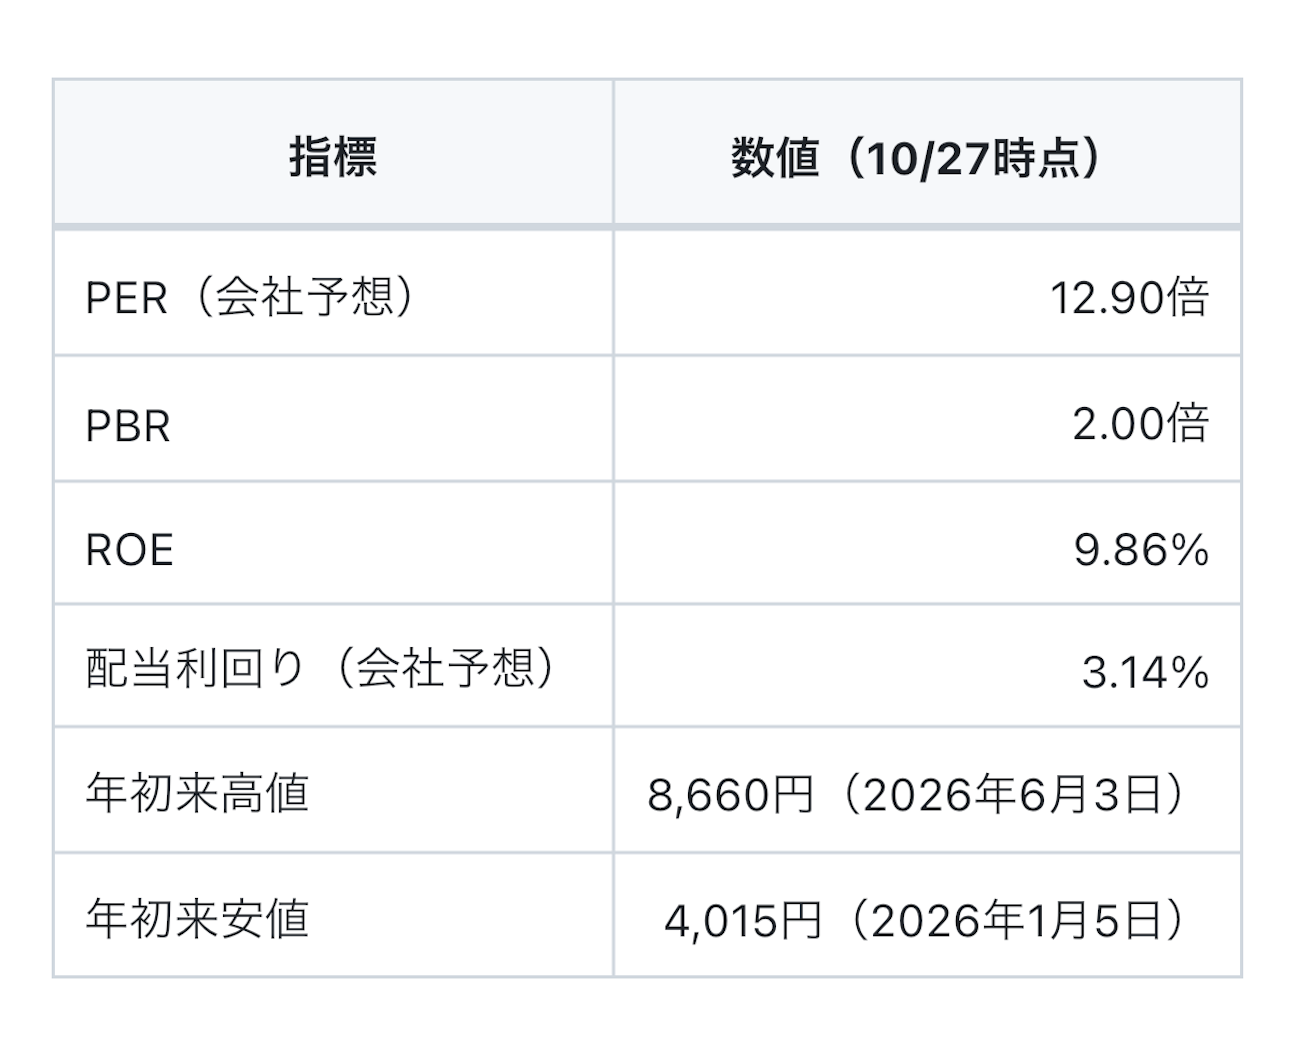
指標一覧

f:id:joppal:20261030132754p:image

出典: Yahoo!ファイナンス。PER・PBRは同サイトの表示値です。

年初来のレンジが4,015円〜8,660円と広い点は、この銘柄の性格を表しています。6月の高値からは下落していて、今の6,230円でも高値圏とは言えません。私の取得単価2,774円はこのレンジのかなり下にあります。

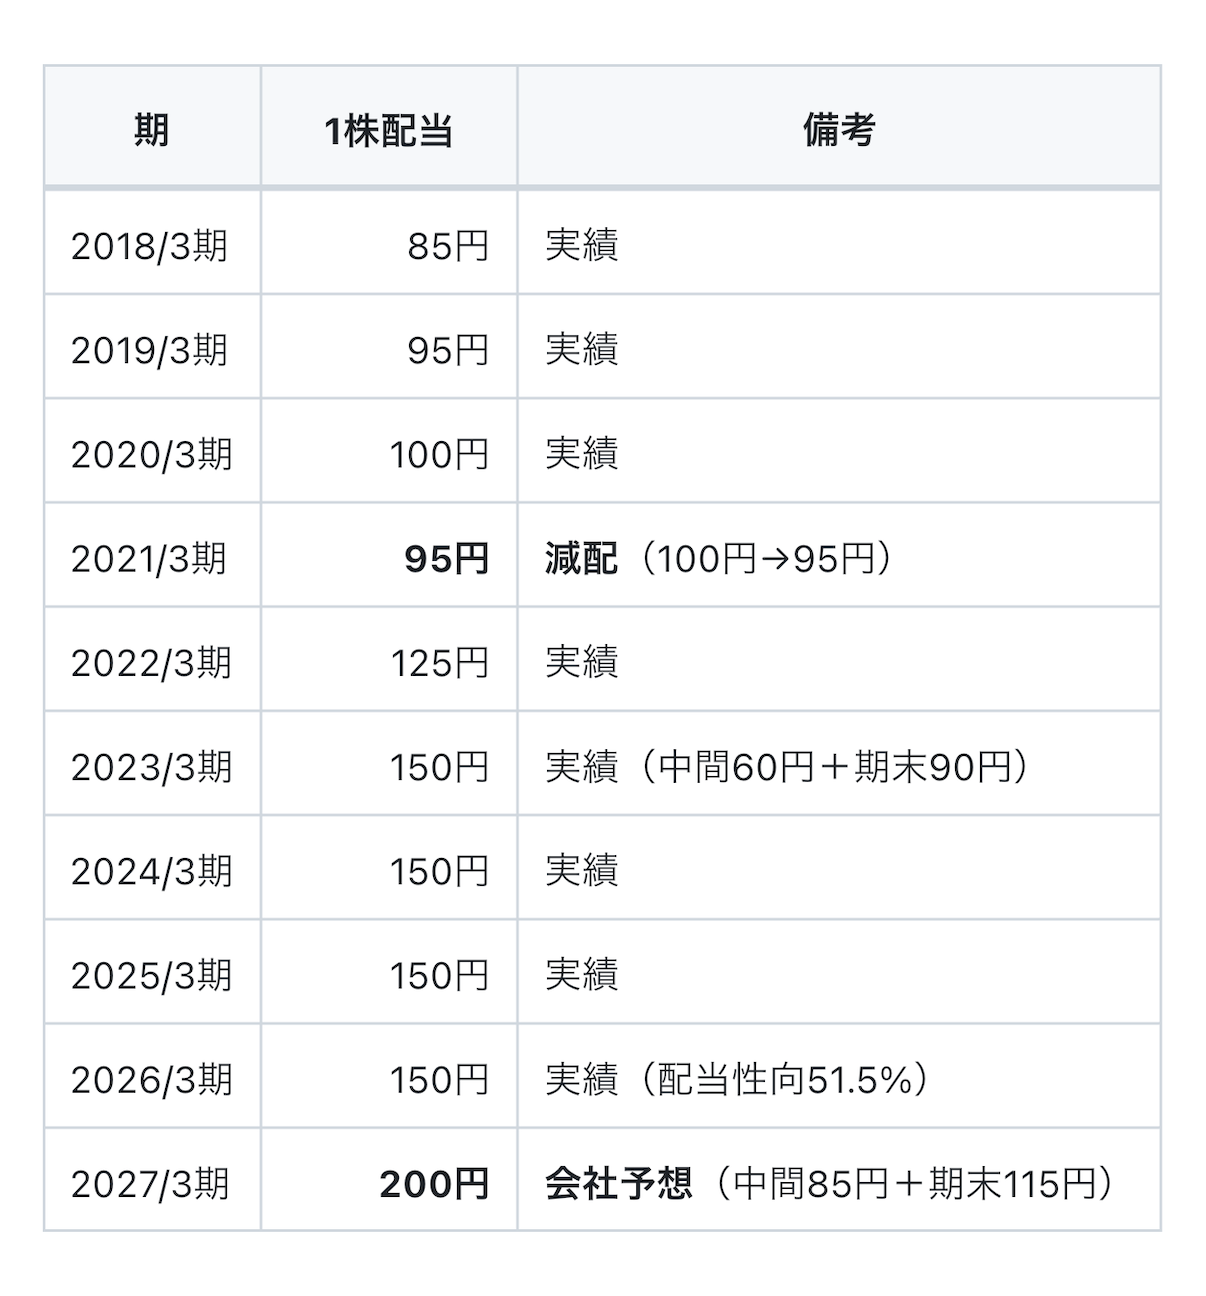
配当の推移 — 過去10期(減配の記録も含めて)

f:id:joppal:20261030132824p:image

出典: Yahoo!ファイナンス 配当情報

正直に書いておくと、この銘柄は減配を経験しています(2021年3月期に100円→95円)。減配ゼロの銘柄ではありません。それでもその後は125円→150円と回復し、2027年3月期予想は200円。直近実績150円の1.3倍、減配した2021年3月期の95円からは約2.1倍です。

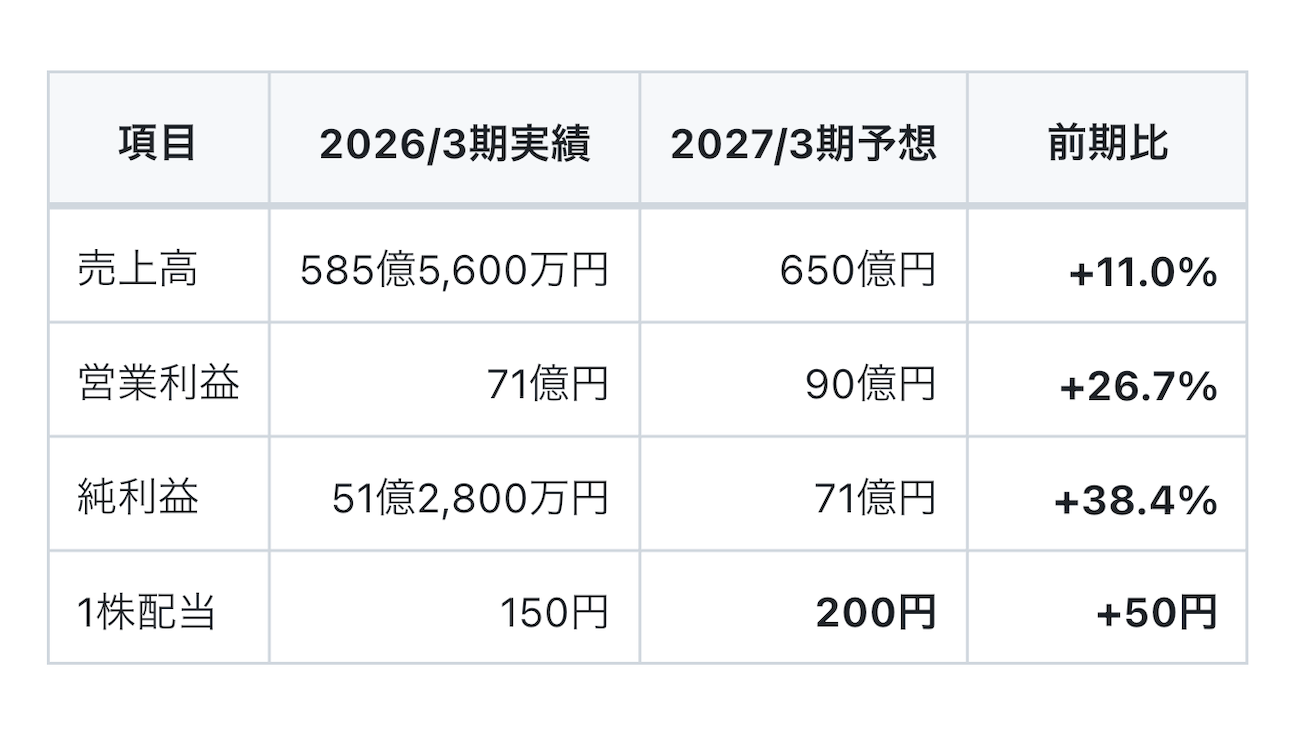
2027年3月期の業績予想 — 増配の根拠

2026年5月15日の大引け後に発表された2027年3月期の会社予想です。kabutanニュース

f:id:joppal:20261030132859p:image

増配の内訳は「普通配当を170円に引き上げ+創業100周年記念配当30円」です。発表当日はこの予想が好感され株価が急反発しました。kabutanニュース

予想はあくまで会社予想です。次回の第2四半期決算は2026年11月4日予定で、進捗を確認してこの表を更新します。kabutan


還元方針 — 「配当+自社株買い」で還元性向50%

会社の還元方針は、こう定められています。

配当と自己株式取得をあわせた金額を「株主還元」と設定し、還元総額の親会社株主に帰属する当期純利益に対する比率、すなわち「株主還元性向」の50%を目標とする

出典: バルカー 株主還元方針

2本目の記事で書いた「優待を捨てた会社は配当と自社株買いに集約する」と同じ構造が、バルカーには最初から組み込まれています。2026年3月期の配当性向は51.5%で、方針どおりの水準です。Yahoo!ファイナンス

優待なしでも勝てるのか(この銘柄の答え)

バルカーは株主優待を実施していません。会社のFAQにも「現在のところ、実施しておりません」とあります。バルカーIR FAQ

それでも私のこの銘柄は、23銘柄中で損益額1位の+345,600円、配当も年20,000円(予想)です。以前の記事で書いたオリックス(優待廃止後に配当2.4倍・株価4.4倍)と並べて考えると、示唆的です。

- オリックス: 優待あり→廃止→配当・自社株買いで拡大
- バルカー: 優待なし→配当・自社株買いで拡大

共通しているのは「優待の有無ではなく、還元性向と増益の継続」です。優待は投資判断の材料から外してよい、というのが23銘柄を並べて見えた結論のひとつです。


よくある質問

Q. 株主優待は本当にないのですか?
ありません。会社FAQと各社の優待情報サイトで確認できます。バルカーIR FAQ

Q. 減配リスクはありませんか?
ありませんとは言えません。過去に2021年3月期で95円への減配を経験しています。現時点の支えは、還元性向50%目標の方針と、純利益+38.4%という2027年3月期予想です(予想は達成を保証しません)。

Q. 株価は下がっていますか?
年初来高値8,660円(6月3日)からは下落し、10月26日終値は6,230円です。Yahoo!ファイナンス 配当利回りは現値ベースで約3.2%まで上がっています。

Q. ここから買っても良いですか?
助言ではありません。私は取得単価・配当実績・還元方針を記録しているだけで、購入を勧める意図はありません。


まとめ

- 取得2,774円×100株 → 10月26日終値6,230円で+345,600円(+124.6%)、23銘柄中で損益額1位
- 配当は過去10期で85円→200円(予想)。ただし2021年3月期の減配経験は事実として残す
- 還元は「配当+自社株買い」の還元性向50%目標。優待はなし
- 2027年3月期は売上+11.0%・純利益+38.4%・増配+50円の会社予想

次回更新は、2026年11月4日予定の第2四半期決算(中間配当の進捗確認)と、2027年5月予定の通期決算(200円の決定値への差し替え)です。

免責事項

本記事は筆者個人の投資記録であり、特定銘柄の売買を推奨するものではありません。記載内容は執筆日時点の情報で、正確性を期していますが保証はありません。配当予想・業績予想は会社が公表した予想値であり、実績を保証するものではありません。評価損益は未実現の数値です。投資判断はご自身の責任でお願いします。

※株価基準日: 2026年10月26日終値(Yahoo!ファイナンス)/執筆日: 2026年10月27日